

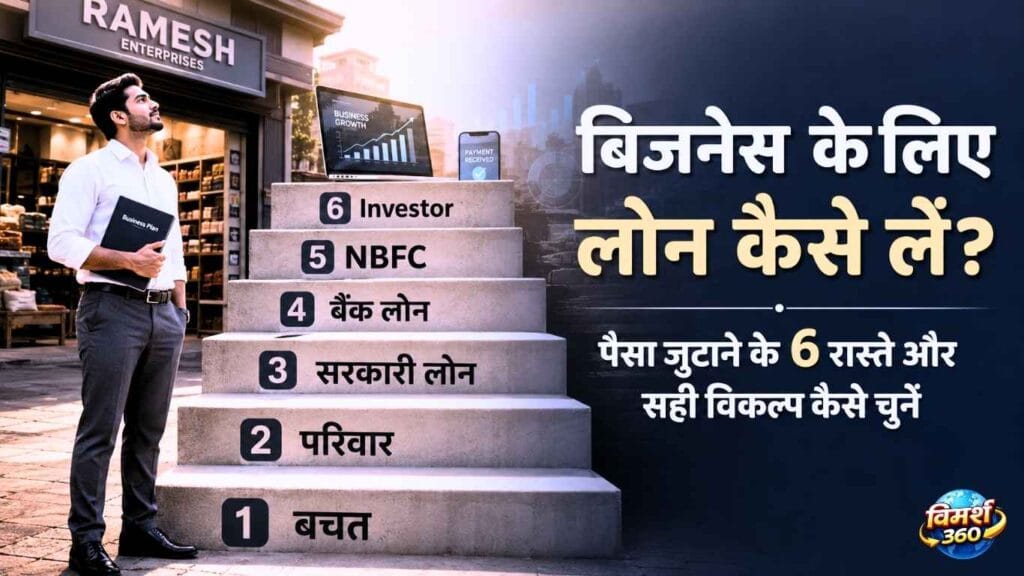
- लोन पैसा जुटाने का इकलौता रास्ता नहीं — पूँजी के 6 रास्ते हैं, एक सीढ़ी की तरह। सबसे सस्ते और कम-जोखिम वाले से शुरू कीजिए, ऊपर तभी चढ़िए जब सच में ज़रूरत हो।
- कर्ज़ मुफ़्त का पैसा नहीं है — ब्याज के साथ चुकाना पड़ता है। इसलिए ज़रूरत से ज़्यादा और वक़्त से पहले मत लीजिए। (हाँ, overdraft/cash credit में जब तक पैसा इस्तेमाल न करें, ब्याज नहीं लगता।)
- नए और छोटे बिजनेस के लिए सरकारी लोन (जैसे मुद्रा) सबसे सुलभ — अक्सर बिना गारंटी और कम ब्याज पर। कुछ योजनाओं (जैसे PMEGP) में लोन के साथ सब्सिडी भी।
- बैंक, NBFC और investor — हर एक की अपनी कीमत और शर्त है; अपनी ज़रूरत और चुकाने की क्षमता देखकर चुनिए।
- लोन के “लायक” बनने के लिए चाहिए — चलता हुआ बिजनेस, साफ़ हिसाब-किताब, ज़रूरी रजिस्ट्रेशन और एक ठीक project report।
आपका छोटा बिजनेस चल पड़ा, और अब उसे बढ़ाने के लिए पूँजी चाहिए। पहला सवाल जो मन में आता है — बिजनेस के लिए लोन कैसे लें? पर रुकिए। लोन इस सवाल का इकलौता जवाब नहीं है। और एक बात जो ज़्यादातर लोग नहीं जानते — हर लोन हर काम के लिए सही नहीं होता। समझदारी सही रास्ता, सही काम के लिए, सही समय पर चुनने में है।
रमेश का अगला पड़ाव
छह महीने पहले रमेश ने छोटे से शुरू किया था — Instagram और WhatsApp पर कपड़े बेचना, weekend पर एक छोटा stall।
आज तस्वीर बदल चुकी है। कुछ ग्राहक नियमित हो गए हैं, थोड़ी बचत हुई है, और सबसे बड़ी बात — उसे पता चल गया है कि कौन सा माल चलता है। अब वह वही दुकान खोलना चाहता है जिसे उसने टाल दिया था।
पर इसके लिए पैसा चाहिए। और रमेश का पहला ख़याल वही है जो ज़्यादातर लोगों का होता है — “बैंक जाकर एक लोन ले लूँ।” वह मन ही मन हिसाब लगाता है — दुकान का एडवांस, फर्नीचर-interior और माल, सबके लिए करीब 15 लाख चाहिए होंगे। “चलो, एक ही बार में 20 लाख का लोन ले लेता हूँ — बैंक बार-बार थोड़े ही देगी।”
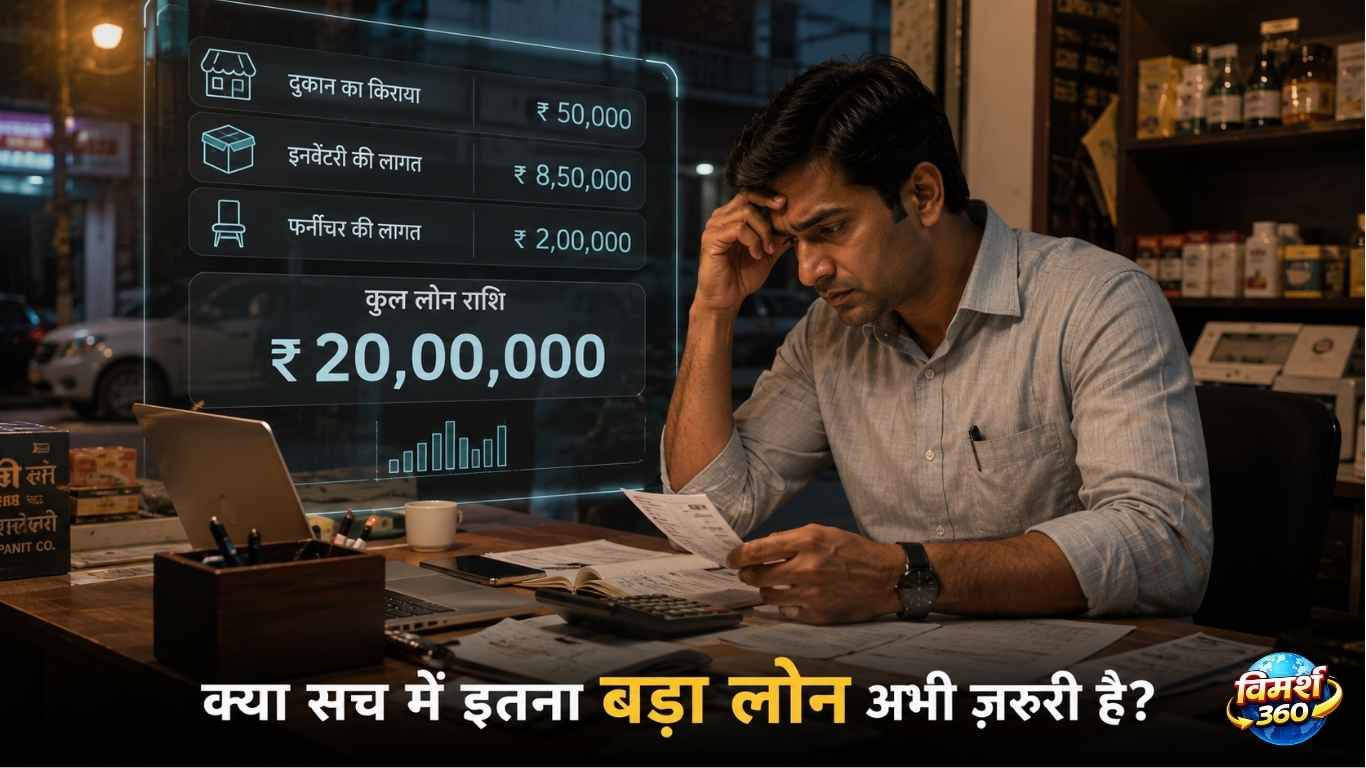
रुकिए। यह सोचने से पहले एक बात समझ लेना ज़रूरी है — लोन पैसा जुटाने का पहला या इकलौता रास्ता नहीं है। कई बार यह सबसे महँगा और सबसे जोखिम भरा रास्ता होता है। और “एक ही बार में ज़्यादा ले लूँ” वाली सोच — जिसमें रमेश अभी फँसा है — अक्सर सबसे महँगी ग़लती साबित होती है।
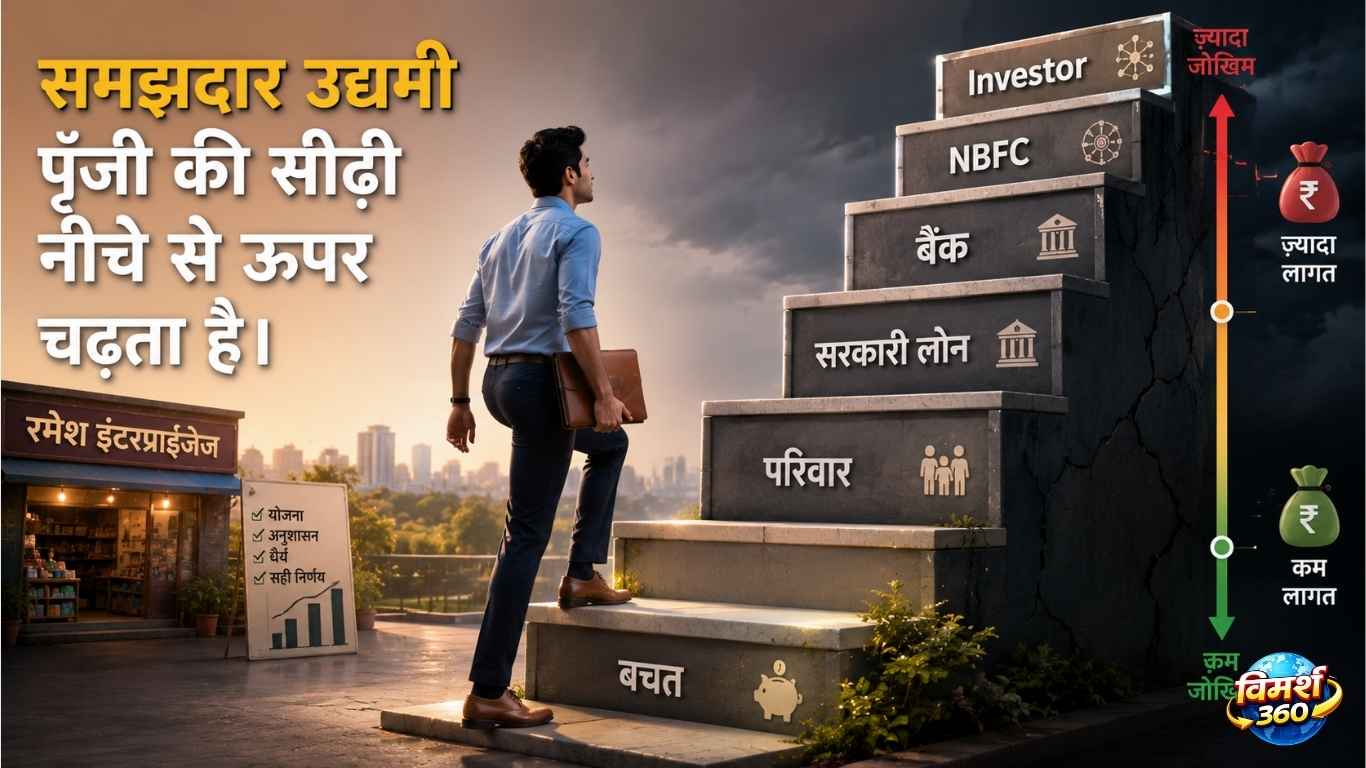
समझदार उद्यमी पूँजी की एक सीढ़ी चढ़ता है — सबसे सस्ती और कम-जोखिम वाली पूँजी पहले, और महँगी-जोखिम वाली सबसे आख़िर में, वह भी सिर्फ़ तब जब सच में ज़रूरत हो।
आइए, रमेश के साथ यह पूरी सीढ़ी — पैसा जुटाने के 6 रास्ते — एक-एक करके समझते हैं।
सबसे सस्ती, बिना ब्याज, पूरा नियंत्रण
लचीला, सस्ता — पर रिश्ते का जोखिम
बिना गारंटी, कम ब्याज, कहीं सब्सिडी भी
बड़ी रकम, पर ऊँची दहलीज़
आसान-तेज़, पर ब्याज ज़्यादा
लोन नहीं — हिस्सेदारी; सिर्फ़ तेज़-ग्रोथ बिजनेस के लिए
पहले एक सच — भारत में पूँजी की असली तस्वीर
लोन की दौड़ में उतरने से पहले एक हक़ीक़त जान लीजिए, क्योंकि यह आपकी पूरी सोच बदल देगी।
MSME मंत्रालय और NITI Aayog की रिपोर्ट के अनुसार, देश का यह छोटा-उद्यम क्षेत्र 11 करोड़ से ज़्यादा लोगों को रोज़गार देता है और GDP में करीब 30% का योगदान करता है — यानी यही अर्थव्यवस्था की असली रीढ़ है। फिर भी, इनमें से ज़्यादातर बिजनेस formal बैंकिंग सिस्टम से लोन लेते ही नहीं। इसी रिपोर्ट के अनुसार, 2024 तक भी सिर्फ़ करीब 20% सूक्ष्म व छोटे उद्यम ही अनुसूचित बैंकों से कर्ज़ ले पाते हैं — बाक़ी बड़े पैमाने पर अपनी बचत, परिवार और अनौपचारिक स्रोतों से ही चलते हैं।
दूसरी तरफ़, ज़रूरत बहुत बड़ी है। NITI Aayog और Institute for Competitiveness की 2025 की रिपोर्ट के अनुसार, MSMEs की कर्ज़ की माँग का बड़ा हिस्सा आज भी अधूरा है — करीब ₹80 लाख करोड़ की पूँजी की कमी (credit gap) बनी हुई है।
PwC India के सिद्धार्थ दिवान का कहना है कि MSME सेक्टर देश की GDP में करीब 30% योगदान देता है और 11 करोड़ से ज़्यादा लोगों को रोज़गार देता है, फिर भी ₹80 लाख करोड़ का यह credit gap इसकी राह रोकता है। उनके अनुसार अब GST और UPI जैसे डिजिटल आँकड़ों के सहारे कई MSME लोन 48 घंटों के भीतर मंज़ूर हो सकते हैं — यानी रास्ते खुल रहे हैं, बशर्ते आप तैयार हों।
(स्रोत: NITI Aayog — “Enhancing Competitiveness of MSMEs in India”, PIB रिलीज़ (मई 2025); विशेषज्ञ कथन — Entrepreneur India।)
इन आँकड़ों से दो सीख मिलती हैं। पहली — आप अकेले नहीं हैं; पूँजी की कमी एक आम समस्या है। दूसरी, और ज़्यादा ज़रूरी — चूँकि formal लोन पाना आसान नहीं है, इसलिए पहले अपने दम पर शुरू करना और लोन के लायक बनना सबसे समझदार रणनीति है। यही सीढ़ी का दर्शन है।
पायदान 1 — खुद की बचत (Bootstrap)
सबसे सस्ती पूँजी वही है जो आपकी अपनी है। कोई ब्याज नहीं, किसी को जवाब नहीं देना, पूरा नियंत्रण आपके हाथ।
हमने पिछले लेख में देखा था कि कैसे छोटे से, अपने दम पर शुरू किया जाता है। यही पहला पायदान है। ज़्यादातर सफल छोटे बिजनेस यहीं से शुरू होते हैं — और भारत के आँकड़े भी यही कहते हैं।
कब काफ़ी: जब आपका शुरुआती छोटा रूप (MVP) आपकी बचत से चल सकता हो। कब नहीं: जब बढ़ाने के लिए ऐसी रकम चाहिए जो बचत से बहुत बड़ी हो — तब अगला पायदान।
पायदान 2 — परिवार और दोस्त
बचत कम पड़े तो सबसे पहला सहारा अक्सर परिवार और क़रीबी दोस्त होते हैं। फ़ायदा — लचीली शर्तें, कम या बिना ब्याज, और भरोसा।
पर यहाँ एक छिपा जोखिम है — रिश्ते का जोखिम। पैसा अगर डूबा या लौटाने में देर हुई, तो रिश्ता भी कड़वा हो सकता है।
एक सरल नियम — परिवार से भी पैसा लें तो शर्तें साफ़ और लिखकर तय कीजिए: कितना, कब लौटाएँगे, ब्याज है या नहीं। इससे पैसा और रिश्ता, दोनों सुरक्षित रहते हैं।
पायदान 3 — बिजनेस के लिए सरकारी लोन कैसे लें? (मुद्रा, PMEGP)
यह पायदान नए और छोटे उद्यमियों के लिए सबसे अहम है — क्योंकि सरकारी योजनाएँ अक्सर बिना गारंटी (collateral-free) और अपेक्षाकृत कम ब्याज पर लोन देती हैं। यानी आपको अपनी ज़मीन या घर गिरवी नहीं रखना पड़ता।
सबसे प्रमुख है प्रधानमंत्री मुद्रा योजना (PMMY)। यह छोटे, ग़ैर-कृषि, ग़ैर-कॉर्पोरेट बिजनेस को बिना गारंटी लोन देती है — और ध्यान दीजिए, यह नए और पहले से चल रहे, दोनों तरह के बिजनेस के लिए है। चार श्रेणियाँ:
- शिशु — ₹50,000 तक
- किशोर — ₹50,000 से ₹5 लाख
- तरुण — ₹5 लाख से ₹10 लाख
- तरुण प्लस — ₹10 लाख से ₹20 लाख (उनके लिए जिन्होंने पहले का तरुण लोन चुका दिया हो)
(तरुण प्लस श्रेणी और ₹20 लाख की बढ़ी सीमा Union Budget 2024-25 में जोड़ी गई।)
एक और योजना ख़ास ध्यान देने लायक है — PMEGP (प्रधानमंत्री रोज़गार सृजन कार्यक्रम)। इसकी सबसे बड़ी ख़ूबी यह है कि यह लोन के साथ project लागत पर 15% से 35% तक की सब्सिडी देती है — यानी आपके कर्ज़ का एक हिस्सा (शर्तें पूरी करने पर) लौटाना ही नहीं पड़ता। नए manufacturing और service units के लिए यह बड़ा फ़ायदा है।
इनके अलावा कुछ और प्रमुख योजनाएँ — Stand-Up India (SC/ST व महिला उद्यमियों के लिए ₹10 लाख से ₹1 करोड़), PM SVANidhi (रेहड़ी-पटरी वालों के लिए चरणबद्ध छोटे लोन), PM विश्वकर्मा (पारंपरिक कारीगरों के लिए टूलकिट सहायता + ₹3 लाख तक बिना गारंटी लोन), और CGTMSE/CGFMU (गारंटी योजनाएँ जो बैंकों को बिना collateral लोन देने में मदद करती हैं)।
इनमें से हर योजना — कौन पात्र है, कितनी सब्सिडी, कैसे आवेदन — पर हम इसी सीरीज़ में आगे एक-एक करके विस्तृत लेख लाएँगे। सबसे पहले, अगले लेख में मुद्रा लोन की पूरी प्रक्रिया कदम-दर-कदम।
पायदान 4 — बैंक से बिजनेस लोन कैसे लें?
जब रकम बड़ी हो और सरकारी योजना की सीमा से ऊपर जाए, तब बैंक का नंबर आता है। बैंक कई तरह के लोन देते हैं — term loan (मशीन/दुकान/स्थायी चीज़ों के लिए), working capital loan और cash credit (CC) account (स्टॉक/रोज़मर्रा के खर्च के लिए घूमती हुई रकम), और overdraft (OD)। यहाँ फिर वही बात — CC/OD स्टॉक और कच्चे माल जैसी घूमती ज़रूरतों के लिए, और स्थायी चीज़ों (interior, मशीन) के लिए term loan।
बैंक की दहलीज़ ऊँची होती है — आमतौर पर चाहिए: एक चलता हुआ बिजनेस, ITR/बैंक स्टेटमेंट, अच्छा credit score, और अक्सर कोई गारंटी (collateral)। बदले में, बड़ी रकम और ब्याज दर सरकारी/NBFC के मुक़ाबले अक्सर ठीक-ठाक मिलती है।
यानी बैंक लोन उस stage के लिए है जब आपका बिजनेस काग़ज़ों पर भी “साबित” हो चुका हो। (आगे हम बताएँगे कि यह “साबित” कैसे किया जाता है।)
पायदान 5 — NBFC और माइक्रोफाइनेंस
NBFC (Non-Banking Financial Company) और माइक्रोफाइनेंस संस्थाएँ उन लोगों के लिए हैं जो बैंक की कड़ी शर्तें पूरी नहीं कर पाते। फ़ायदा — प्रक्रिया आसान और तेज़, कम काग़ज़ी कार्रवाई, और जल्दी पैसा।
पर इसकी कीमत है — ब्याज दर बैंक से ज़्यादा होती है। इसलिए NBFC तब समझदारी है जब आपको जल्दी, छोटी रकम चाहिए और आप थोड़ी ऊँची ब्याज झेल सकते हैं। लंबे, बड़े कर्ज़ के लिए यह महँगा पड़ सकता है।
पायदान 6 — Investor / Equity (Angel, VC)
यह सीढ़ी का सबसे ऊपरी और सबसे अलग पायदान है — क्योंकि यह लोन नहीं है। यहाँ आप पैसे के बदले अपने बिजनेस की हिस्सेदारी (equity) देते हैं। न चुकाना, न ब्याज — पर बदले में कंपनी का एक टुकड़ा हमेशा के लिए किसी और का।
कुछ तेज़ी से बढ़ने वाले, scalable startups के लिए equity funding सबसे उपयुक्त विकल्प भी हो सकती है। पर अधिकांश छोटे और सामान्य बिजनेस — दुकान, restaurant, सेवा, निर्माण — के लिए, जहाँ ग्रोथ धीमी और स्थिर होती है, हिस्सेदारी छोड़ने की कीमत लंबे समय में सबसे बड़ी साबित हो सकती है, क्योंकि वह भविष्य के मुनाफ़े का हिस्सा हमेशा के लिए माँगती है।
तो आपके लिए कौन सा रास्ता?
सही पायदान चार बातों पर निर्भर करता है:
- कितनी रकम चाहिए? छोटी → बचत/परिवार/शिशु-किशोर मुद्रा। बड़ी → तरुण मुद्रा/बैंक।
- बिजनेस कितना पुराना है? नया → बचत/परिवार/मुद्रा। चलता हुआ (ITR के साथ) → बैंक।
- गारंटी (collateral) है? नहीं → मुद्रा/CGTMSE/NBFC। हाँ → बैंक की बेहतर दरें।
- कितना नियंत्रण/हिस्सेदारी? पूरा नियंत्रण चाहिए → लोन। तेज़ ग्रोथ के लिए हिस्सेदारी ठीक → investor।
मोटा नियम — सीढ़ी नीचे से चढ़िए। बचत से शुरू, फिर परिवार, फिर सरकारी लोन, और ऊपर तभी जब नीचे के पायदान कम पड़ें।
बिजनेस लोन मिलने की संभावना कैसे बढ़ाएँ?
सही रास्ता चुन लेना आधा काम है। बाक़ी आधा — बैंक या संस्था को “हाँ” कहने लायक बनाना। याद रखिए, लोन देने वाला सिर्फ़ एक बात देखता है: “क्या यह आदमी पैसा लौटा पाएगा?” आप जितना यह भरोसा दिला पाएँगे, मंज़ूरी की संभावना उतनी बढ़ेगी।
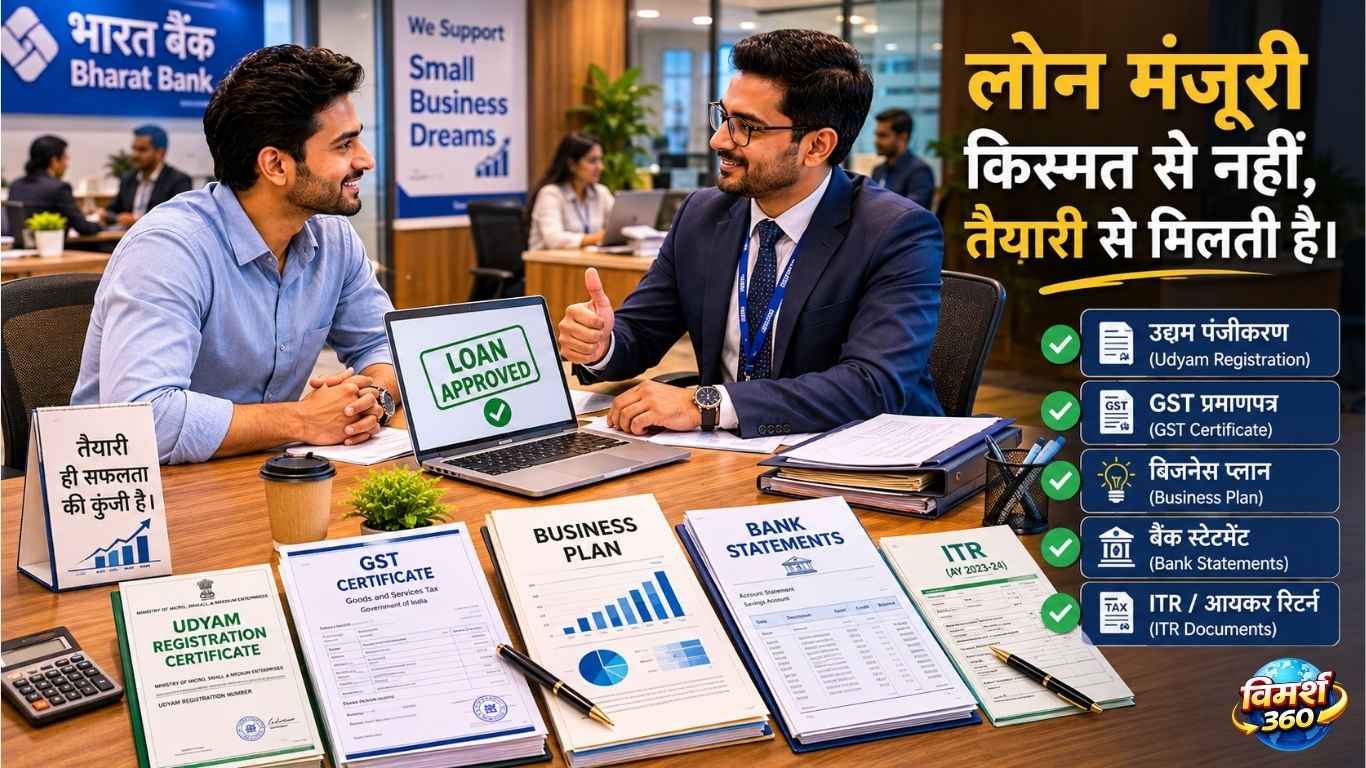
ये चीज़ें आपको लोन के “लायक” बनाती हैं:
- Udyam Registration — अपने बिजनेस को MSME के रूप में मुफ़्त रजिस्टर कीजिए। यह आपके बिजनेस की औपचारिक पहचान है, और कई सरकारी योजनाओं की पहली शर्त।
- GST Registration — जहाँ लागू हो, यह आपके कारोबार और turnover का औपचारिक सबूत देता है।
- Current Account + 6-12 महीने का transaction history — बैंक आपके खाते में पैसे की आवाजाही देखकर समझता है कि बिजनेस सच में चल रहा है।
- ITR (Income Tax Return) — आमदनी का पक्का प्रमाण; बड़े लोन के लिए लगभग ज़रूरी।
- Project Report / Business Plan — पैसा किस काम में लगेगा और कितनी कमाई लाएगा, यह साफ़ लिखा हो।
- अच्छा CIBIL Score — आपका पुराना उधार-चुकाने का रिकॉर्ड। समय पर EMI/बिल चुकाते रहिए, यह अपने-आप बेहतर होता है।
इनमें से जितनी चीज़ें आपके पास तैयार होंगी, लोन उतनी आसानी और बेहतर शर्तों पर मिलेगा। यही वह “तैयारी” है जो एक चलते बिजनेस को loan-worthy बनाती है।
लोन लेने से पहले — ये 4 बातें ज़रूर सोचिए
कर्ज़ एक ताक़तवर औज़ार है, पर ग़लत हाथों में जोखिम भी। उतरने से पहले:
- EMI झेल पाएँगे? हर महीने की किस्त आपके बिजनेस की कमाई से आराम से निकलनी चाहिए — तंगी में नहीं। एक मोटा नियम — जितनी पूँजी आप लोन लेकर लगा रहे हैं, अगर उससे होने वाली अतिरिक्त कमाई आपकी EMI से करीब दुगनी हो जाए, तभी यह कदम सुरक्षित माना जा सकता है। (पक्की गारंटी नहीं, पर एक समझदार सुरक्षा-घेरा है।)
- कुल कीमत कितनी? सिर्फ़ ब्याज दर नहीं, processing fee और पूरी अवधि का कुल ब्याज जोड़कर देखिए।
- चुकाने का साफ़ प्लान है? पैसा किस काम में लगेगा, और वह काम कितनी अतिरिक्त कमाई लाएगा — पहले से तय कीजिए। यह सबसे ज़रूरी है क्योंकि कोई बिजनेस गलत नीयत से नहीं, गलत नीति से डूबता है — और सबसे बड़ी गलत नीति है गलत जगह पूँजी लगाना। लोन का पैसा अगर कमाई बढ़ाने वाली जगह (माल, मशीन, मार्केटिंग) के बजाय दिखावे (महँगा interior) में लगा, तो किस्त तो आएगी, कमाई नहीं।
- ज़रूरत से ज़्यादा तो नहीं ले रहे? उतना ही लीजिए जितना चाहिए। ज़्यादा कर्ज़ = ज़्यादा बोझ। (रमेश की “एक बार में 20 लाख ले लूँ” वाली सोच यहीं ठोकर खाती है।)
Bharat Angle — सीढ़ी भारत में और भी मायने रखती है
भारत के छोटे शहर और क़स्बे के उद्यमी के पास अक्सर न बड़ी गारंटी होती है, न बैंकों तक आसान पहुँच। इसलिए यहाँ सीढ़ी का पहला हिस्सा — बचत, परिवार, और सरकारी योजनाएँ — सबसे ज़्यादा काम आता है।
और यह सिर्फ़ कहावत नहीं, आँकड़ों की बात है। RBI के financial inclusion आकलन के अनुसार, बिहार, उत्तर प्रदेश, झारखंड जैसे पूर्वी भारत के कई राज्यों में छोटे उद्यम बड़ी संख्या में रजिस्टर्ड हैं, पर वहाँ औपचारिक कर्ज़ की पहुँच राष्ट्रीय औसत से कम है। यानी हमारे अपने इलाक़ों में पूँजी की खाई और गहरी है — और सरकारी योजनाएँ इसे पाटने का सबसे बड़ा ज़रिया।
ऐसे में बिना गारंटी वाली मुद्रा और सब्सिडी वाली PMEGP जैसी योजनाएँ उन लोगों के लिए बराबरी का सबसे बड़ा मौक़ा हैं जिनके पास न पूँजी है, न जान-पहचान। महिलाओं और ग्रामीण उद्यमियों के लिए स्वयं-सहायता समूह (SHG), Stand-Up India, और लखपति दीदी जैसे रास्ते भी हैं।
प्रिया ने अपने cloud kitchen को बढ़ाने के लिए यही समझदारी दिखाई — पहले अपनी कमाई दोबारा लगाई, और जब और पूँजी चाहिए हुई, तो बड़े कर्ज़ के बजाय एक छोटी सरकारी योजना की ओर देखा।
आपके लिए कौन सा रास्ता? — खुद जाँचिए
नीचे के सवालों के जवाब चुनिए, और देखिए कि अभी आपके लिए कौन सा पायदान सबसे सही है।
🧭 Funding रास्ता Finder
निष्कर्ष — कम पैसे में, सही पूँजी से, रमेश का फ़ैसला
पूरी सीढ़ी समझने के बाद रमेश को राहत मिली।
उसे बड़े बैंक लोन की दौड़ में कूदने की ज़रूरत नहीं थी। उसके पास कुछ बचत थी (पायदान 1), और दुकान के लिए बाक़ी पूँजी के लिए उसने सबसे समझदार रास्ता चुना — मुद्रा लोन (पायदान 3)। बिना गारंटी, कम ब्याज, और उसके छोटे-से-बढ़ते बिजनेस के लिए एकदम सही।
यही सीढ़ी का सबक है — बिजनेस के लिए लोन कैसे लें यह सवाल बाद का है; पहला सवाल है “क्या मुझे अभी, इतना, इसी रास्ते से चाहिए?” सही जवाब अक्सर सबसे बड़े लोन में नहीं, सबसे सही-फिट पूँजी में होता है।
रमेश ने मुद्रा का रास्ता चुना — और यही हमारा अगला पड़ाव है। अगले लेख में हम विस्तार से देखेंगे — मुद्रा लोन क्या है, कैसे लें, कौन सी श्रेणी आपके लिए सही है, और कौन से documents चाहिए।
और इसके आगे? हम रमेश के साथ-साथ चलते रहेंगे — वह आख़िर कौन सा लोन चुनता है, उसका वह फ़ैसला कितना सही बैठता है, और उसका छोटा-सा बिजनेस आगे किस मोड़ पर पहुँचता है। यह सफ़र अभी जारी है — आप भी साथ बने रहिए।
अक्सर पूछे जाने वाले सवाल (FAQ)
बिजनेस के लिए लोन कैसे लें?
नए बिजनेस के लिए कौन सा लोन सबसे अच्छा है?
क्या बिना गारंटी (collateral) के बिजनेस लोन मिल सकता है?
बिजनेस लोन के लिए क्या-क्या documents चाहिए?
बैंक और NBFC में क्या फर्क है?
लोन लूँ या investor — क्या बेहतर है?
यह भी पढ़ें

8+ वर्षों के पत्रकारिता अनुभव के साथ, अर्थशास्त्र और मनोविज्ञान की पृष्ठभूमि से। Vimarsh360 पर वे धन-सृजन, करियर और भू-राजनीति को आम भारतीय की भाषा में समझाते हैं — “सच का हर पहलू।”
📲 Vimarsh360 ऐप डाउनलोड कीजिए
धन, करियर और भू-राजनीति की हर गहरी कहानी — सीधे आपके फ़ोन पर।
Play Store से इंस्टॉल करेंदीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








