

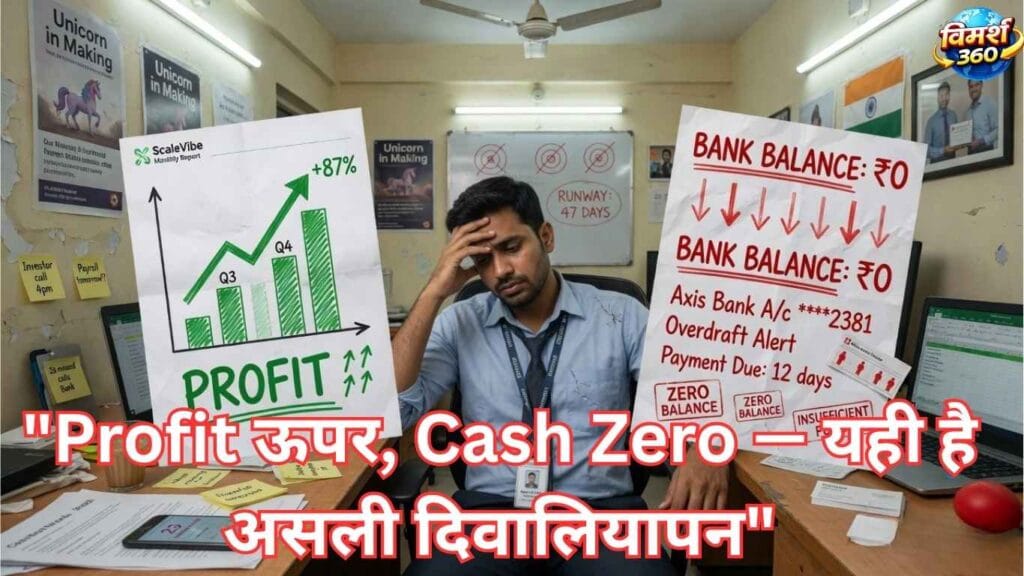
Cash Flow vs Revenue का भ्रम : रमेश ने पिछले महीने ₹3 लाख का invoice raise किया। WhatsApp status पर लिखा — “Best month ever! 🚀 Business boom कर रहा है!” लेकिन उसी हफ्ते vendor का payment अटक गया, employee की salary due हो गई, और बिजली का बिल भरने के लिए personal account से पैसे डालने पड़े। बाहर से business boom दिख रहा था — अंदर से cash zero था।
क्या आपके साथ भी ऐसा होता है?
KEY HIGHLIGHTS
- Revenue ≠ Cash Flow — यही भारतीय entrepreneur की सबसे बड़ी गलती है
- Turnover बढ़ाने के चक्कर में Cash Flow घटता है — और business collapse करता है
- हर सोमवार सिर्फ 15 मिनट की financial review business बचा सकती है
- CAC और LTV — दो numbers जो बताते हैं business viable है या नहीं
- Asset पहले बनाओ, lifestyle बाद में upgrade करो
- Credit का गलत use — 36% interest का जाल बन सकता है
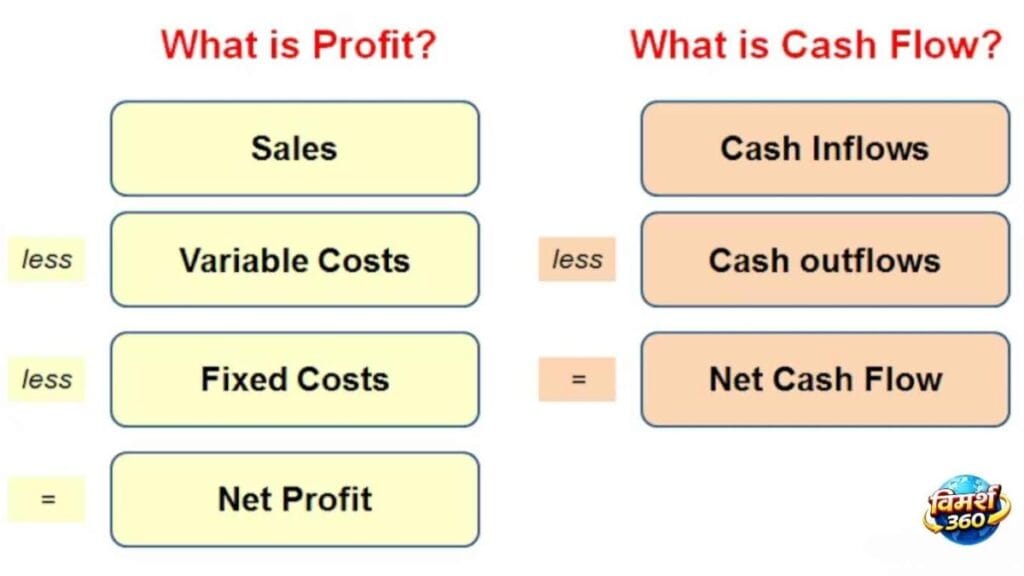
Cash Flow vs Revenue में फ़र्क क्या है? भारतीय Entrepreneur की असली गलती
भारत में 6.3 करोड़ से ज़्यादा MSME हैं — और इनमें से हर साल लाखों बंद हो जाते हैं। MSME Ministry की रिपोर्ट के अनुसार, बंद होने वाले businesses में cash flow mismanagement सबसे बड़ा कारण है। [Source: MSME Annual Report 2022-23]
भारत के ज़्यादातर young entrepreneurs एक ही गलती करते हैं — वो Revenue को Success मानते हैं। और इसी revenue को बढ़ाने के लिए वो अपना सारा focus Turnover पर लगा देते हैं। उनका मानना होता है कि turnover बढ़ेगा तो margin का percentage अपने आप बढ़ता जाएगा — और उसी को वो अपना profit समझ लेते हैं।
लेकिन जब cash flow घटता है, तो turnover भी घटने लगता है — और फिर एक दिन अचानक business collapse कर जाता है।
सच यह है — revenue वो है जो आपने earn किया, और cash flow वो है जो actually आपके account में आया।
रमेश की कहानी — ₹1 लाख का order, cash zero
रमेश का एक client हर महीने ₹1 लाख का order देता है — लेकिन payment 90 दिन बाद करता है। मतलब रमेश 3 महीने तक काम करता रहा, खर्च करता रहा, और account में cash zero। Invoice पर ₹3 लाख दिख रहे थे — हाथ में कुछ नहीं था।
अगर Cash Flow negative है, तो business कितना भी profitable दिखे — वो कभी भी डूब सकता है।
हर सोमवार 15 मिनट — यह Financial Review आपका Business बचाएगी
Bill Aulet, MIT के professor और Disciplined Entrepreneurship के author कहते हैं — “Financial decisions emotion से नहीं, data से लो।” [Source: Disciplined Entrepreneurship, Wiley 2023]
RBI की एक study बताती है कि जो small businesses weekly cash flow track करते हैं, उनकी survival rate 3 साल में 40% ज़्यादा होती है उन businesses से जो monthly या quarterly देखते हैं। [Source: RBI Working Paper]
भारतीय entrepreneur की सबसे बड़ी problem यह है कि वो finance को monthly देखते हैं। तब तक बहुत देर हो चुकी होती है।
15 मिनट में क्या करें — Step by Step
Step 1 — Cash Balance चेक करो आज actual account में कितना है? सिर्फ balance देखो — assumptions नहीं।
Step 2 — Receivables देखो किसने अभी तक payment नहीं किया? कितने दिन हो गए?
Step 3 — अगले 30 दिन के expenses list करो Salary, rent, vendor payment — सब कुछ लिखो।
Step 4 — Gap calculate करो क्या आने वाला cash, जाने वाले cash से ज़्यादा है?
रमेश ने यही करना शुरू किया। पहले हफ्ते में ही पता चला — एक client का ₹80,000 का payment 45 दिन से pending था। उसे याद ही नहीं था।
📊 Free Cash Flow Tracker — Google Sheet
हर सोमवार की 15 मिनट financial review के लिए ready-made template।
बस अपने numbers डालो — बाकी सब automatic।
- Weekly Cash In / Cash Out tracker
- Receivables aging report (कौन कितने दिन से pending है)
- 30-दिन का cash forecast
- CAC & LTV calculator (built-in)
Asset-First Mindset — पहले Asset बनाओ, Lifestyle बाद में
भारत में एक dangerous trend है। जैसे ही थोड़ा business चलने लगता है — नई car, नया iPhone, बड़ा office। यह “success दिखाने” की भूख है, न कि actual success।
रमेश ने business शुरू होने के 6 महीने में ही EMI पर ₹8 लाख की car ली। हर महीने ₹18,000 EMI। Business में उतार-चढ़ाव आया — EMI नहीं रुकी।
Warren Buffett ने कहा — “Do not save what is left after spending, but spend what is left after saving.” [Source: Berkshire Hathaway Annual Meeting, Benzinga]
यह बात Indian entrepreneur पर double apply होती है।
| Stage | पहले यह बनाओ ✅ | बाद में यह लो ⏳ |
|---|---|---|
| Year 1 | Emergency fund (6 महीने का खर्च) | कोई lifestyle upgrade नहीं |
| Year 1-2 | Business asset — tools, team, tech | Personal luxury items |
| Year 2-3 | Recurring revenue stream स्थिर हो | Big one-time purchases |
| Year 3+ | Consistent profit + Investments | अब upgrade करो — earned है! |
रमेश की गलती: Year 1 में ही ₹8 लाख की EMI car ले ली — ₹18,000/month। Business struggle में भी EMI नहीं रुकी। सही time था Year 3+ में।
Unit Economics — एक Customer से Lifetime में कितना कमाते हो?
यह concept थोड़ा technical लगता है — लेकिन इसे समझे बिना कोई भी business scale नहीं कर सकता।
दो numbers हमेशा याद रखो:
CAC (Customer Acquisition Cost): एक नया customer लाने में कितना खर्च होता है?
LTV (Lifetime Value): वो customer अपनी पूरी lifetime में कितना revenue देगा?
रमेश का Example — CAC और LTV Calculate करना
रमेश ने Instagram ads पर ₹10,000 खर्च किए। 5 नए customers मिले। CAC = ₹2,000।
एक customer average ₹500/month खर्च करता है, 2 साल रहता है। LTV = ₹12,000।
Rule of Thumb: LTV कम से कम 3x CAC होना चाहिए। रमेश का ratio 6:1 है — business viable है।
| Scenario | CAC | LTV | Ratio | Status |
|---|---|---|---|---|
| रमेश का business ✅ | ₹2,000 | ₹12,000 | 6:1 | Viable |
| Average startup | ₹2,000 | ₹6,000 | 3:1 | Break-even |
| Danger zone ⚠️ | ₹2,000 | ₹4,000 | 2:1 | डूबेगा |
Strategic Spending — पैसा कहाँ लगाओ, कहाँ बचाओ, क्या काटो
हर expense equal नहीं होता। कुछ expenses आपको आगे ले जाते हैं, कुछ सिर्फ comfortable रखते हैं। अपने हर खर्च को तीन categories में बाँटो।
🟢 Growth Expenses — बढ़ाओ वो खर्च जो measurable ROI देते हैं। Marketing, team training, productivity tools।
🟡 Operational Expenses — Optimize करो Office rent, software subscriptions, vendor contracts — हर 6 महीने में review करो।
🔴 Vanity Expenses — काटो Premium office सिर्फ impression के लिए, events जिनका ROI track नहीं होता, equipment जो “कभी काम आएगा।”
- Marketing — measurable ROI
- Team skill development
- Productivity technology
- Customer retention tools
- Office rent — remote हो सकता है?
- Subscriptions — use होते हैं?
- Vendor contracts — renegotiate?
- Utilities — audit करो
- Premium office — impression के लिए
- Events — ROI track नहीं
- Equipment — “कभी काम आएगा”
- Luxury perks — too early
Sunk Cost Trap — डूबते Business को बचाते-बचाते खुद मत डूबो
भारतीय entrepreneur में एक बड़ी problem है — Sunk Cost Fallacy। जब एक idea में पैसे लग जाते हैं, तो उसे छोड़ना नामुमकिन लगता है।
Bill Aulet का principle है — “Kill commercial failures early.” मतलब, अगर कोई product या service काम नहीं कर रही, तो उसमें और पैसे मत डालो। [Source: Disciplined Entrepreneurship, Wiley 2023]
जितना तुम इंतज़ार करोगे, वो डूबता हुआ business तुम्हें ऊपर उठने से रोकेगा और पीछे खींचता रहेगा।
तुम्हारी सफलता डूबते हुए business को बचाते-बचाते खुद डूब जाने में नहीं है। तुम्हारी सफलता किसी दूसरे बेहतर business को establish कर लेने में है।
रमेश की ₹5 लाख वाली गलती
रमेश ने एक नई product line शुरू की। 3 महीने में ₹2 लाख लगा दिए। Sales नहीं आई। उसने सोचा — “अब इतना लगा दिया है, थोड़ा और लगाते हैं।” 6 महीने में ₹5 लाख waste।
Correct Approach:
- पहले small test करो — ₹10,000–20,000 में proof of concept
- 30–60 दिन का clear success metric define करो
- अगर metric achieve नहीं हुई — pivot करो या stop करो
Credit Card — दोस्त भी है, दुश्मन भी — 36% Interest का जाल
Credit card और business loan — यह tools हैं। गलत हाथ में हथियार।
Smart Credit Use:
- Business credit card — सिर्फ business expenses, हर महीने full payment
- Short-term loan — verified order के लिए working capital, hope के लिए नहीं
- Credit line — emergency buffer, regular खर्च नहीं
Danger Signs — इन्हें देखो तो सतर्क हो जाओ:
- Credit से salary दे रहे हो
- एक loan चुकाने के लिए दूसरा loan ले रहे हो
- Personal guarantee पर business loan ले रहे हो
रमेश ने business struggle में credit card से ₹1.5 लाख खर्च किए — 36% interest पर। उस पैसे ने business नहीं बचाया, सिर्फ problem को 6 महीने आगे धकेल दिया।
Conclusion — अब आपकी बारी
Financial discipline boring नहीं है — यह freedom है।
रमेश की कहानी आपकी कहानी नहीं बननी चाहिए। लेकिन अगर आज आप अपने cash flow को track नहीं कर रहे, turnover के पीछे भाग रहे हैं, और lifestyle को business से पहले रख रहे हैं — तो रमेश वाली गलती आप भी कर रहे हैं।
जो entrepreneur अपना cash flow track करता है, asset पहले बनाता है, और data से decision लेता है — वही लंबे समय तक टिकता है।
आज का challenge: इस article को पढ़ने के बाद अभी — हाँ, अभी — अपना bank account खोलो। पिछले 30 दिन का cash in और cash out निकालो। अगर cash out ज़्यादा है — आपको पता है क्या करना है।
आपका business आपकी ज़िंदगी है। उसे emotion से नहीं, discipline से चलाओ।
अक्सर पूछे जाने वाले सवाल (FAQ)
यह भी पढ़ें
(Gutenberg → Heading H2 या Paragraph)
- क्या आपका भी Career Growth अगले 5 साल में अटकने वाला है?
- 20 से 25 साल की उम्र और बेरोज़गारी: UPSC, SSC से पहले Self-Assessment करें
दीपक चौधरी
Founder-Editor, Vimarsh360 · 8+ साल पत्रकारिता अनुभव
Economics Honours + Psychology background वाले स्वतंत्र पत्रकार। चार-परत पत्रकारिता (हुक, ज़मीनी हक़ीक़त, गहरा विश्लेषण, भारत कोण) के माध्यम से Vimarsh360 पर भारतीय युवाओं के लिए career growth, personal finance और geopolitics पर लिखते हैं। Pryash Welfare Society NGO से जुड़े हुए।
तथ्य आपके सामने, फ़ैसला आपका।→ लेखक की पूरी कहानी और सभी लेख देखें

दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।








