लेखक: दीपक चौधरी · अपडेट: 7 नवंबर 2026 · पढ़ने का समय: लगभग 12 मिनट
अगर आपकी उम्र 50 पार कर चुकी है और अब तक आपने टर्म इंश्योरेंस नहीं लिया, तो मन में यह सवाल ज़रूर आता होगा: “क्या अब देर हो चुकी है?”
सीधा जवाब है: ज़्यादातर मामलों में नहीं। भारत में कई टर्म प्लान 60 से 65 साल की उम्र तक नई पॉलिसी देते हैं। यानी 55 की उम्र में भी पॉलिसी मिल सकती है।
लेकिन असली सवाल “मिलेगा या नहीं” से बड़ा है। सवाल यह है कि किस कीमत पर मिलेगा, कितने कवर के साथ मिलेगा, और क्या आपको इसकी ज़रूरत भी है?
इस लेख में आपको चार चीज़ें मिलेंगी:
- उम्र के हिसाब से ₹1 करोड़ कवर के प्रीमियम की तुलना (25, 35, 45 और 55 साल)
- 55 की उम्र वालों के लिए फ़ैसला लेने का ढाँचा
- बीमारी होने पर क्या होगा
- टर्म इंश्योरेंस न मिले तो परिवार को सुरक्षित रखने के दूसरे रास्ते
⏱️ 30 सेकंड में जवाब
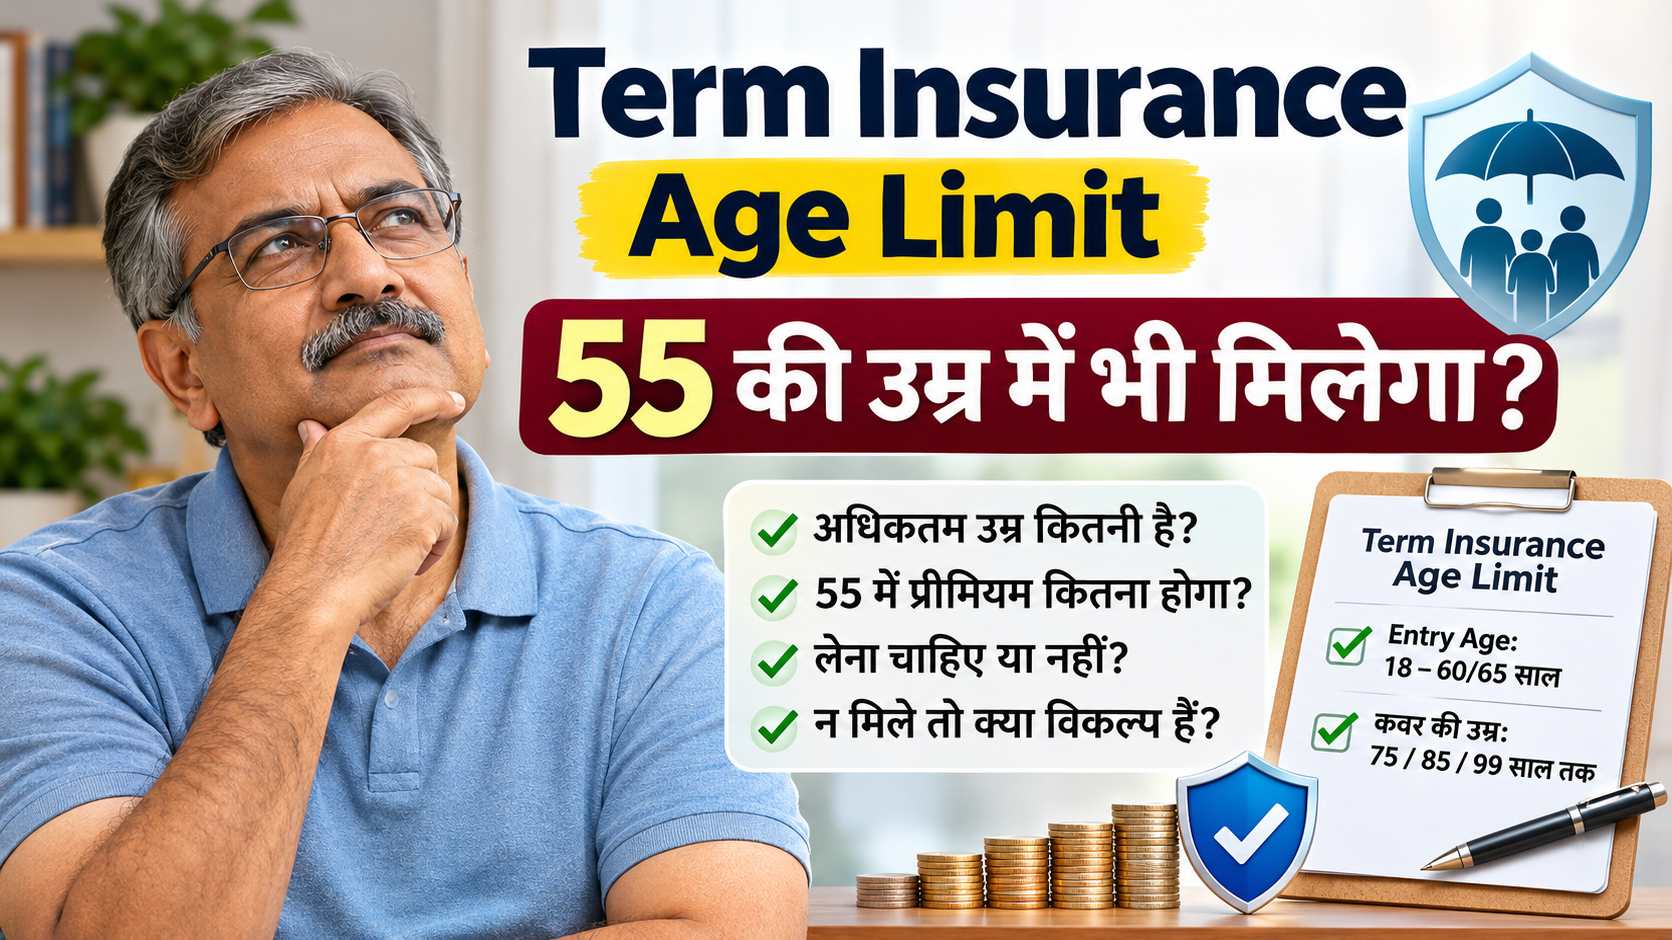
टर्म इंश्योरेंस लेने की कम से कम उम्र आमतौर पर 18 साल है। ज़्यादा से ज़्यादा उम्र ज़्यादातर प्लान में 60 से 65 साल होती है। कवर प्लान के हिसाब से 75, 85 या 99 साल की उम्र तक चल सकता है। 55 की उम्र में पॉलिसी मिल सकती है, पर प्रीमियम ज़्यादा होगा (हमारे अनुमान में ₹1 करोड़ कवर पर करीब ₹51,000 सालाना, 65 तक), कवर की अवधि छोटी होगी, और बीमा कंपनी आपकी सेहत की जाँच करा सकती है।
📑 इस लेख में
- Term Insurance Age Limit क्या है?
- क्या 55 की उम्र में टर्म इंश्योरेंस मिल सकता है?
- 55 की उम्र में प्रीमियम कितना होगा?
- 55 की उम्र में टर्म इंश्योरेंस लेना चाहिए या नहीं?
- BP, डायबिटीज़ या दूसरी बीमारी हो तो?
- टर्म इंश्योरेंस न मिले तो क्या करें?
- Critical Illness Cover ज़रूरी है या नहीं?
- 50 के बाद लोग कौन सी गलतियाँ करते हैं?
- धोखाधड़ी से कैसे बचें
- 60 सेकंड का Self-Check
- अक्सर पूछे जाने वाले सवाल
Term Insurance Age Limit क्या है? तीन तरह की उम्र को समझिए
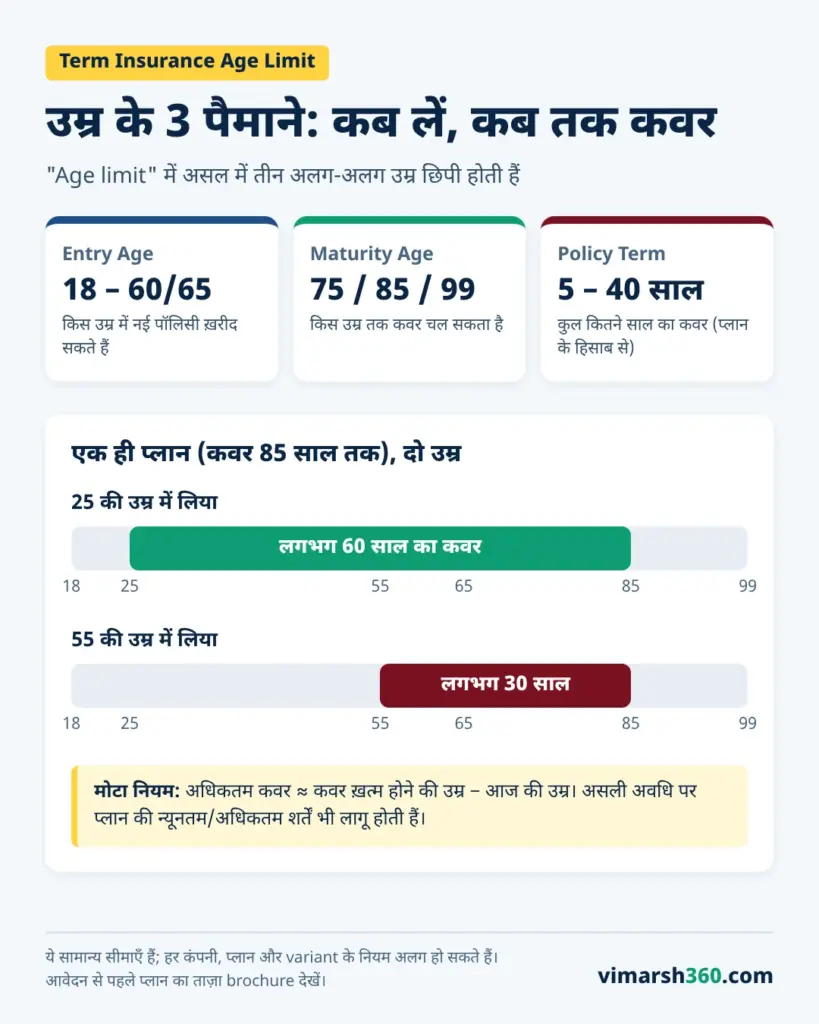
जब कोई कहता है “टर्म इंश्योरेंस की age limit”, तो उसमें असल में तीन अलग-अलग उम्र छिपी होती हैं:
| शब्द | मतलब | आमतौर पर |
|---|---|---|
| Entry Age (प्रवेश की उम्र) | किस उम्र में पॉलिसी ख़रीद सकते हैं | कम से कम 18, ज़्यादा से ज़्यादा 60–65 साल |
| Maturity Age (कवर ख़त्म होने की उम्र) | किस उम्र तक कवर चलेगा | 75, 85 या 99 साल |
| Policy Term (पॉलिसी की अवधि) | कुल कितने साल का कवर | कई प्लान में 5 से 40 साल |
ये सामान्य सीमाएँ हैं, सार्वभौमिक नियम नहीं। हर कंपनी, हर प्लान और एक ही प्लान के अलग-अलग variant के नियम अलग हो सकते हैं। आवेदन से पहले अपने चुने हुए प्लान का ताज़ा brochure ज़रूर देखें।
अब एक बात ध्यान से समझिए, क्योंकि 55 वालों के लिए यही सबसे ज़रूरी है।
किसी प्लान में अधिकतम कितने साल का कवर मिल सकता है, इसे मोटे तौर पर ऐसे समझ सकते हैं: कवर ख़त्म होने की उम्र में से आपकी मौजूदा उम्र घटा दीजिए। मान लीजिए किसी प्लान में कवर 85 साल तक चलता है। तब 25 की उम्र में लेने पर लगभग 60 साल का कवर मिल सकता है, जबकि 55 की उम्र में लेने पर लगभग 30 साल का।
(यह सिर्फ़ समझाने का आसान तरीका है। असली policy term पर कंपनी की न्यूनतम और अधिकतम अवधि की शर्तें भी लागू होती हैं।)
एक अच्छी बात भी है। एक बार पॉलिसी मिल गई, तो वह अपनी पूरी अवधि तक चलती है, बशर्ते आप सभी प्रीमियम समय पर भरें और पॉलिसी की बाकी शर्तों का पालन करें। 65 के बाद नई पॉलिसी शायद न मिले, पर पहले से ली हुई पॉलिसी चलती रहेगी।
क्या 55 की उम्र में Term Insurance मिल सकता है?
हाँ, मिल सकता है। पर इसे “हाँ, बिल्कुल” समझने की गलती मत कीजिए।
भारत में कई प्लान 60–65 साल तक नई पॉलिसी देते हैं। यानी 55 की उम्र में आपके सामने विकल्प हैं, पर 25 की उम्र जितने नहीं। 55 की उम्र में पॉलिसी मिलना चार बातों पर टिका होता है:
1. आपकी सेहत: बीमा कंपनी आपकी उम्र, सेहत और माँगे गए कवर के आधार पर मेडिकल जाँच करा सकती है। इसमें blood sugar, HbA1c, ECG या दूसरे टेस्ट हो सकते हैं। आख़िरी फ़ैसला कंपनी की underwriting प्रक्रिया से होता है।
2. आपकी आमदनी: कंपनियाँ आमदनी देखकर ही तय करती हैं कि आपको कितना कवर दिया जा सकता है। 55 की उम्र में, रिटायरमेंट नज़दीक होने की वजह से, ज़्यादा कवर मिलना मुश्किल हो सकता है।
3. माँगा गया कवर: ₹25–50 लाख का कवर मिलना ₹1 करोड़ से आसान हो सकता है।
4. कंपनी और प्लान: हर कंपनी की underwriting अलग होती है। एक कंपनी मना कर दे, तो ज़रूरी नहीं कि दूसरी भी मना करे।
लेकिन असली झटका प्रीमियम की तालिका में है…
55 की उम्र में प्रीमियम कितना होगा? उम्र के हिसाब से तुलना
हमने एक ही प्रोफ़ाइल पर, सिर्फ़ उम्र बदलकर, प्रीमियम निकाले हैं।
🔎 ये आँकड़े कैसे निकाले गए
- तारीख़: 7 नवंबर 2026
- तरीका: Ditto का term insurance premium calculator, जो बिना नाम या फ़ोन नंबर के अनुमान देता है
- प्लान: HDFC Life Click 2 Protect Supreme Plus और Axis Max Life Smart Term Plan Plus (base plan, कोई rider नहीं)
- प्रोफ़ाइल: पुरुष, non-smoker, कोई बीमारी नहीं, graduate, नौकरीपेशा, सालाना आमदनी ₹12 लाख, कवर ₹1 करोड़, लखनऊ पिनकोड
- तालिका में छूट से पहले का सालाना प्रीमियम है। calculator 5–15% छूट वाली कीमत भी दिखाता है।
- ⚠️ ये अनुमानित आँकड़े हैं, अंतिम quote नहीं। असली प्रीमियम और पॉलिसी मिलना मेडिकल जाँच और underwriting के बाद ही तय होता है।
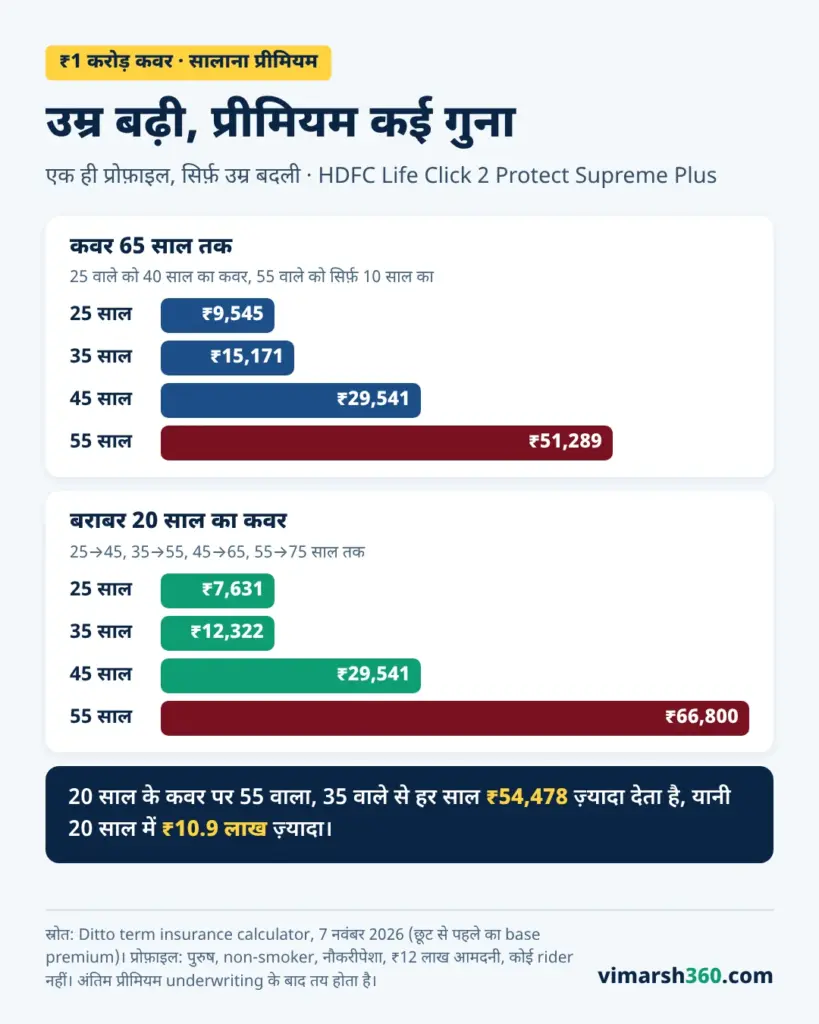
तुलना 1: सभी के लिए 65 साल तक कवर
| उम्र | कवर अवधि | HDFC Life (सालाना) | Axis Max Life (सालाना) | कुल प्रीमियम (HDFC Life) |
|---|---|---|---|---|
| 25 | 40 साल | ₹9,545 | ₹10,160 | ₹3,81,800 |
| 35 | 30 साल | ₹15,171 | ₹15,994 | ₹4,55,130 |
| 45 | 20 साल | ₹29,541 | ₹27,474 | ₹5,90,820 |
| 55 | 10 साल | ₹51,289 | ₹64,403 | ₹5,12,890 |
ध्यान दीजिए: इस तालिका में चारों लोगों को बराबर अवधि का कवर नहीं मिला है। फिर भी इसमें एक चौंकाने वाली बात है। 55 साल वाला व्यक्ति सिर्फ़ 10 साल के कवर के लिए कुल ₹5.13 लाख देता है, जबकि 25 साल वाला 40 साल के कवर के लिए ₹3.82 लाख। उसका सालाना प्रीमियम 25 वाले से करीब 5 गुना ज़्यादा है।
तुलना 2: सभी के लिए बराबर, 20 साल का कवर
| उम्र | कवर कब तक | HDFC Life (सालाना) | Axis Max Life (सालाना) | 20 साल का कुल (HDFC Life) |
|---|---|---|---|---|
| 25 | 45 साल तक | ₹7,631 | ₹8,968 | ₹1,52,620 |
| 35 | 55 साल तक | ₹12,322 | ₹12,795 | ₹2,46,440 |
| 45 | 65 साल तक | ₹29,541 | ₹27,474 | ₹5,90,820 |
| 55 | 75 साल तक | ₹66,800 | ₹75,283 | ₹13,36,000 |
🧮 हिसाब क्या कहता है?
एक जैसे 20 साल के ₹1 करोड़ कवर के लिए 55 वाला व्यक्ति, 35 वाले के मुक़ाबले हर साल ₹54,478 ज़्यादा दे रहा है। 20 साल में यह अंतर ₹10.9 लाख बनता है। (HDFC Life के अनुमानों पर आधारित)
एक और बात पर ध्यान दीजिए। 45 की उम्र में Axis Max Life सस्ता दिख रहा है, जबकि 55 पर HDFC Life। यानी हर उम्र पर सबसे सस्ती कंपनी बदल सकती है। इसलिए कम से कम दो-तीन कंपनियों की तुलना ज़रूर कीजिए।
यही वजह है कि टर्म इंश्योरेंस को “बाद में ले लूँगा” कहकर टालना महँगा पड़ता है। उम्र बढ़ने के साथ ये चार चीज़ें होती हैं:
- सालाना प्रीमियम बढ़ता है
- कवर की अवधि छोटी हो जाती है
- मेडिकल जाँच की संभावना बढ़ती है
- कोई नई बीमारी आ गई, तो पॉलिसी मिलना भी मुश्किल हो सकता है
🧾 GST का नया नियम
22 सितंबर 2025 से सभी व्यक्तिगत जीवन बीमा और हेल्थ बीमा पॉलिसियों पर GST 18% से घटकर शून्य हो गया है (स्रोत: वित्तीय सेवा विभाग, भारत सरकार का FAQ)। इसलिए अब टर्म प्लान के प्रीमियम पर GST नहीं जुड़ता। ध्यान रहे, नौकरी देने वाली कंपनी की तरफ़ से मिलने वाली ग्रुप पॉलिसी पर GST अब भी लगता है।
अब सबसे ज़रूरी सवाल। क्या आपको यह प्रीमियम देना भी चाहिए?
55 की उम्र में Term Insurance लेना चाहिए या नहीं?
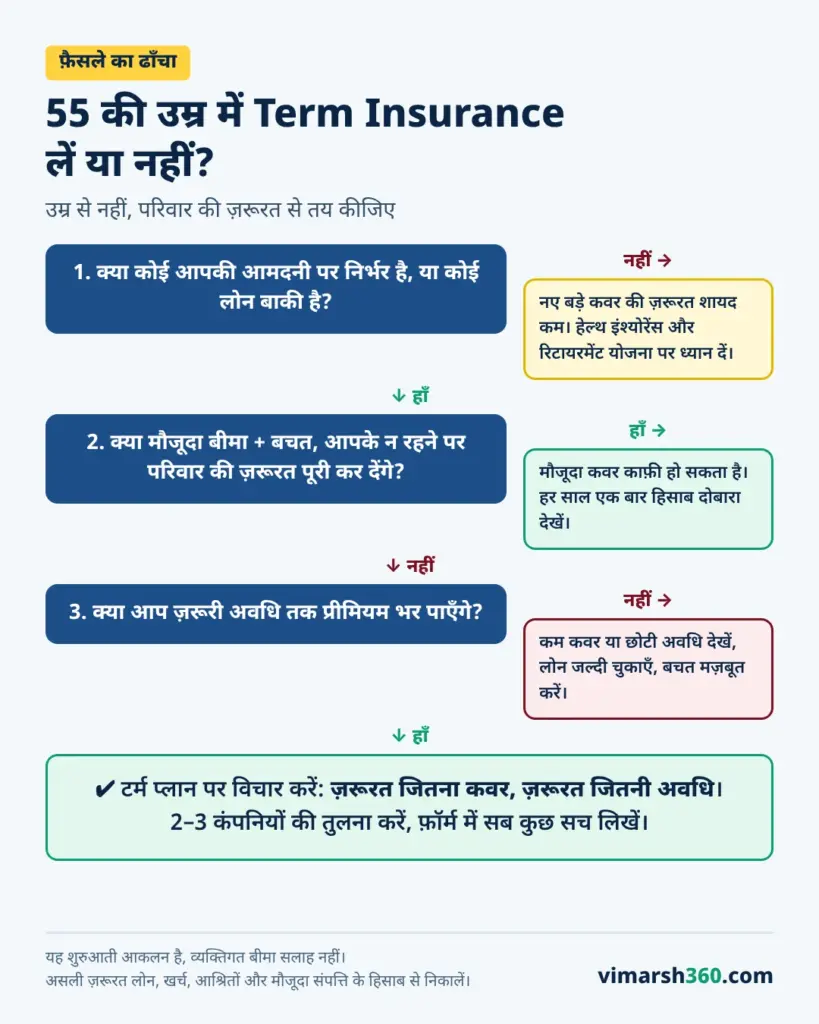
यह लेख आपको पॉलिसी बेचने के लिए नहीं लिखा गया। सच यह है कि 55 की उम्र में हर किसी को ₹1 करोड़ के नए टर्म प्लान की ज़रूरत नहीं होती।
टर्म इंश्योरेंस का एक ही काम है: अगर आप न रहें, तो आपकी आमदनी की कमी परिवार पर बोझ न बने। इसलिए सवाल यह नहीं है कि “मेरी उम्र क्या है”, सवाल यह है कि “मेरे न रहने पर परिवार को कितने पैसे की ज़रूरत होगी?”
आवेदन से पहले ये 7 बातें जाँचिए
- आपकी सालाना आमदनी: परिवार का कितना खर्च इसी पर चलता है?
- आपकी पुरानी पॉलिसियाँ: उसमें कुल कितना कवर (sum assured) है? क्या उसमें असली life cover है, या वह मुख्य रूप से बचत वाली पॉलिसी है? क्या पॉलिसी अभी चालू है, या प्रीमियम छूटने से बंद (lapse) हो चुकी है? nominee कौन है, और क्या नाम सही दर्ज है?
- बकाया लोन: होम लोन, कार लोन, पर्सनल लोन मिलाकर कितना बाकी है?
- आप पर निर्भर लोग: बच्चे, जीवनसाथी, माता-पिता। कौन अब भी आपकी आमदनी पर निर्भर है?
- सेहत का रिकॉर्ड: BP, शुगर, थायराइड या कोई पुरानी बीमारी?
- कवर कब तक चाहिए: लोन ख़त्म होने तक या बच्चों के आत्मनिर्भर होने तक; ज़रूरी नहीं कि 85 साल तक।
- प्रीमियम भरने की क्षमता: क्या आप रिटायरमेंट के बाद भी प्रीमियम भर पाएँगे?
दो उदाहरण, दो अलग फ़ैसले
रमेश जी, 55 साल
- ₹30 लाख का होम लोन बाकी है
- दोनों बच्चे नौकरी करते हैं
- पत्नी की अपनी आमदनी है
- रिटायरमेंट के लिए अच्छी बचत और निवेश है
रमेश जी को ₹1 करोड़ के नए कवर की ज़रूरत शायद न हो। हाँ, लोन जितना कवर, या लोन जल्दी चुकाने की योजना, सोचने लायक है।
सुरेश जी, 55 साल
- ₹20 लाख का होम लोन बाकी है
- बेटी की पढ़ाई चल रही है
- पत्नी की कोई आमदनी नहीं है
- बीमा के नाम पर सिर्फ़ ₹10 लाख की एक पुरानी LIC पॉलिसी है
सुरेश जी के लिए टर्म इंश्योरेंस की ज़रूरत अब भी बड़ी है।
सुरेश जी के परिवार की ज़रूरत का मोटा हिसाब:
| आर्थिक ज़िम्मेदारी | रकम |
|---|---|
| होम लोन बकाया | ₹20 लाख |
| परिवार का सालाना खर्च | ₹6 लाख |
| अगले 10 साल का खर्च (महँगाई जोड़े बिना) | ₹60 लाख |
| कुल ज़रूरत (साधारण अनुमान) | ₹80 लाख |
| मौजूदा LIC कवर | ₹10 लाख |
| कमी | ₹70 लाख |
यह सिर्फ़ उदाहरण है। महँगाई जोड़ें तो असली ज़रूरत इससे ज़्यादा होगी। दूसरी तरफ़, मौजूदा बचत, निवेश, PF और जीवनसाथी की आमदनी घटाएँ तो कम होगी। आपका अपना हिसाब अलग होगा।
यही भारत के बहुत से परिवारों की हक़ीक़त है। घर में “बीमा” तो होता है, पर वह अक्सर endowment या money-back पॉलिसी होती है, जिसका कवर ₹5–10 लाख होता है। पॉलिसी होना काफ़ी नहीं है। ज़रूरी यह है कि कवर कितना है। (पढ़ें: पहली नौकरी में Insurance: Term vs Endowment)
आपने “सालाना आमदनी का 10 गुना कवर” वाला नियम सुना होगा। इसे सिर्फ़ शुरुआती अनुमान मानिए। असली ज़रूरत लोन, परिवार के खर्च, आश्रितों की संख्या और आपकी मौजूदा संपत्ति से तय होती है।
BP, डायबिटीज़ या दूसरी बीमारी हो तो क्या होगा?
55 की उम्र तक कई लोगों को BP या शुगर की शिकायत हो जाती है। इसका मतलब यह नहीं कि पॉलिसी मिलेगी ही नहीं। बीमारी कितनी नियंत्रण में है, यह बहुत मायने रखता है। तीन चीज़ें हो सकती हैं:
- सामान्य प्रीमियम पर पॉलिसी: अगर बीमारी नियंत्रण में है और रिपोर्ट ठीक हैं
- बढ़े हुए प्रीमियम (loading) या अतिरिक्त शर्तों पर पॉलिसी: कंपनी जोखिम के हिसाब से अतिरिक्त प्रीमियम ले सकती है या कुछ शर्तें जोड़ सकती है
- पॉलिसी टालना या मना करना: अगर जोखिम ज़्यादा माना गया
सबसे ज़रूरी बात: फ़ॉर्म में सब कुछ सच लिखिए। बीमारी, पुरानी मेडिकल रिपोर्ट या तंबाकू के इस्तेमाल की जानकारी छिपाना गंभीर गलती हो सकती है। अगर कोई अहम जानकारी जानबूझकर छिपाई गई या गलत बताई गई, तो पॉलिसी और claim पर विवाद हो सकता है। इसलिए आवेदन फ़ॉर्म के हर सवाल का सही जवाब दें और अपनी मेडिकल हिस्ट्री पूरी बताएँ। (पढ़ें: Insurance Claim Reject क्यों होता है? 7 कारण)
⚖️ एक भरोसे वाली बात: Insurance Act की धारा 45
Insurance Act, 1938 की धारा 45 (2015 में संशोधित) के मुताबिक़, जीवन बीमा पॉलिसी के जारी होने, risk शुरू होने, revival या rider जुड़ने की तारीख़ (जो बाद में हो) से 3 साल बीत जाने के बाद कंपनी उस पॉलिसी पर किसी भी आधार पर सवाल नहीं उठा सकती। पहले 3 साल के भीतर धोखाधड़ी या अहम जानकारी गलत बताने के मामलों के लिए अलग प्रावधान हैं। हर बीमा कंपनी के policy document और brochure में इस धारा का सरल रूप छपा होता है (उदाहरण: LIC Jeevan Amar brochure).
अपनी हाल की मेडिकल रिपोर्ट (blood sugar, HbA1c, BP का रिकॉर्ड) पहले से तैयार रखिए। इससे प्रक्रिया आसान होती है।
टर्म इंश्योरेंस न मिले तो क्या करें?
मान लीजिए आपकी पॉलिसी reject हो गई, या प्रीमियम इतना ज़्यादा आया कि बजट से बाहर है। तब भी परिवार की सुरक्षा के रास्ते बंद नहीं होते:
1. दूसरी कंपनी में आवेदन करें, पर पूरी जानकारी के साथ। हर कंपनी की underwriting अलग होती है। पर ध्यान रहे, आवेदन फ़ॉर्म में आमतौर पर पूछा जाता है कि क्या पहले किसी कंपनी ने आपका आवेदन मना किया था, टाला था या उस पर अतिरिक्त शर्त लगाई थी। इसका सही जवाब ज़रूर दें। इसे छिपाना भी गलत जानकारी देने में गिना जा सकता है।
2. कम कवर पर विचार करें। ₹1 करोड़ न मिले, तो ₹25–50 लाख भी लोन और कुछ सालों के खर्च की सुरक्षा दे सकता है। हाँ, यह हर मामले में काम नहीं करता। अगर मना करने की वजह सेहत है, तो कम कवर पर भी फ़ैसला underwriting पर ही निर्भर रहेगा।
3. नौकरी वाली group cover देखें। अगर आप नौकरी करते हैं, तो कंपनी की group life cover में कितना कवर है, यह HR से पूछिए। नौकरी छूटने पर यह कवर आमतौर पर ख़त्म हो जाता है, इसलिए पॉलिसी की शर्तें देख लें।
4. लोन का बोझ घटाएँ। अगर सबसे बड़ा डर होम लोन का है, तो उसे जल्दी चुकाने (prepayment) की योजना बनाइए। लोन जितना कम होगा, बीमा की ज़रूरत उतनी कम होगी।
5. emergency fund और बचत मज़बूत करें। कम से कम 6–12 महीने के खर्च जितना पैसा ऐसी जगह रखें, जहाँ से ज़रूरत पड़ने पर तुरंत निकाला जा सके।
6. हेल्थ इंश्योरेंस ज़रूर रखें। इस उम्र में सबसे बड़ा खर्च अक्सर अस्पताल का होता है। परिवार की हेल्थ पॉलिसी अलग से होनी चाहिए।
7. सरकारी योजनाओं की सही जानकारी रखें।
| योजना | क्या मिलता है | सालाना प्रीमियम | उम्र |
|---|---|---|---|
| PMJJBY | ₹2 लाख जीवन बीमा (किसी भी कारण से मृत्यु) | ₹436 | नई entry 18–50; 50 से पहले जुड़े तो कवर 55 तक |
| PMSBY | दुर्घटना से मृत्यु/पूर्ण स्थायी विकलांगता पर ₹2 लाख, आंशिक स्थायी विकलांगता पर ₹1 लाख | ₹20 | 18–70 |
ध्यान दें: 55 साल का नया आवेदक PMJJBY में नहीं जुड़ सकता। PMSBY सिर्फ़ दुर्घटना का कवर है, बीमारी से मृत्यु पर पैसा नहीं देता। ताज़ा प्रीमियम और नियम jansuraksha.gov.in पर देखें।
55 की उम्र में Critical Illness Cover ज़रूरी है या नहीं?
पहले फ़र्क समझिए। टर्म इंश्योरेंस आपकी मृत्यु पर परिवार को पैसा देता है। Critical Illness Cover, कैंसर या हार्ट अटैक जैसी सूचीबद्ध गंभीर बीमारी का पता चलने पर आपको एकमुश्त रकम देता है। और हेल्थ इंश्योरेंस अस्पताल का बिल भरता है।
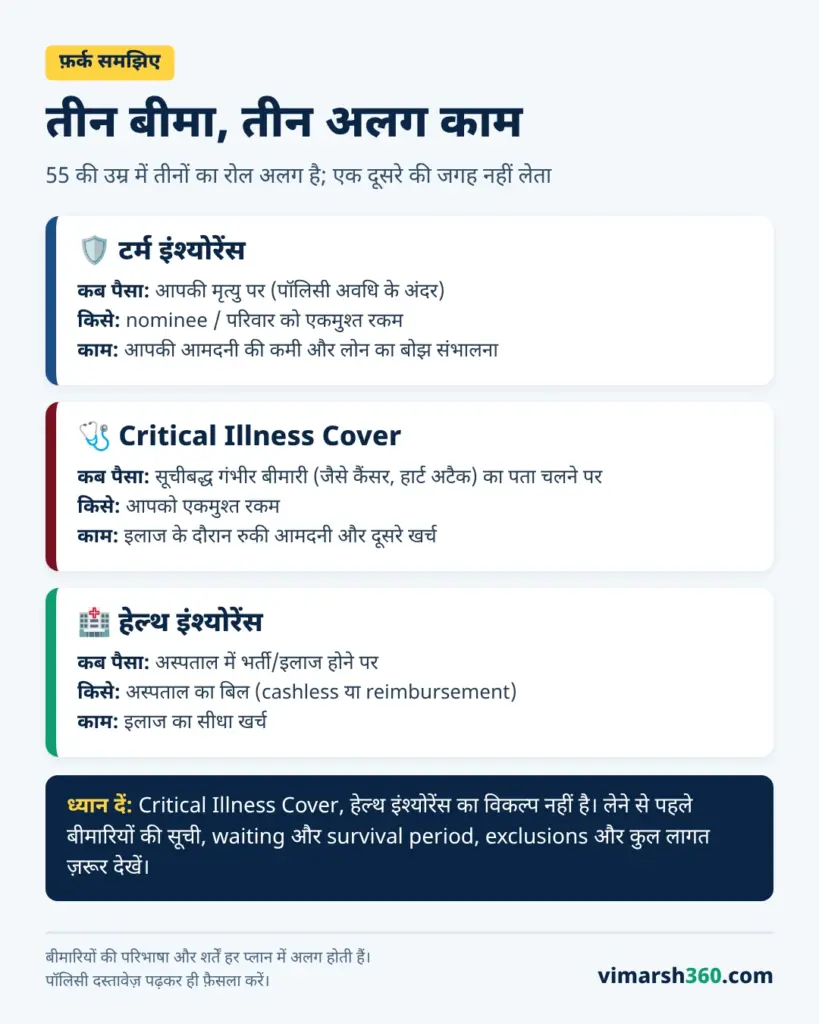
Critical illness cover, हेल्थ इंश्योरेंस का विकल्प नहीं है। उसका काम इलाज के दौरान रुकी हुई आमदनी और दूसरे खर्चों की भरपाई है।
क्या आपको यह लेना चाहिए? यह हर किसी के लिए ज़रूरी नहीं है। अगर आपके पास अच्छा हेल्थ कवर और पर्याप्त बचत है, तो शायद इसकी ज़रूरत कम हो। अगर बीमारी के दौरान आमदनी रुकने से घर का खर्च रुक सकता है, तो इस पर सोचिए। फ़ैसले से पहले ये पाँच बातें जाँचें:
- किन बीमारियों को कवर करता है: अलग-अलग प्लान में यह सूची काफ़ी अलग होती है
- बीमारी की परिभाषा: पॉलिसी में बीमारी कैसे परिभाषित है
- Waiting period और survival period: पॉलिसी लेने के कितने दिन बाद कवर शुरू होगा, और बीमारी का पता चलने के बाद कितने दिन जीवित रहने पर पैसा मिलेगा
- Exclusions: किन हालात में पैसा नहीं मिलेगा
- कुल लागत: rider का प्रीमियम जोड़कर कुल कितना पड़ेगा
Rider या अलग पॉलिसी? टर्म प्लान के साथ जुड़ा CI rider अक्सर अलग पॉलिसी से सस्ता पड़ता है। rider का कवर आमतौर पर base पॉलिसी के कवर से ज़्यादा नहीं हो सकता, और उसका प्रीमियम व शर्तें IRDAI के नियमों के तहत तय होती हैं। हर कंपनी हर उम्र में CI rider उपलब्ध नहीं कराती, इसलिए उसकी entry age भी देख लें। (बीमारियों की सूची: Critical Illness List in Hindi)
💡 क्या टर्म इंश्योरेंस का पैसा वापस मिलता है?
सादे टर्म प्लान में नहीं। अगर पॉलिसी की अवधि पूरी होने तक आप सुरक्षित रहे, तो कोई पैसा वापस नहीं मिलता। इसी वजह से वह सस्ता होता है। “Return of Premium” (TROP) वाले टर्म प्लान तय शर्तों पर प्रीमियम लौटाते हैं, पर उनका प्रीमियम काफ़ी ज़्यादा होता है। विस्तार से पढ़ें: Term Insurance Kya Hota Hai।
50 के बाद लोग टर्म इंश्योरेंस में कौन सी गलतियाँ करते हैं?
- पुरानी endowment पॉलिसी को काफ़ी मान लेना: ₹5–10 लाख का कवर आज के खर्चों के सामने बहुत छोटा है।
- बीमारी या तंबाकू की आदत छिपाना: इससे बाद में पॉलिसी और claim पर विवाद हो सकता है।
- ज़रूरत से लंबा कवर लेना: लंबी अवधि का प्रीमियम ज़्यादा होता है। अगर ज़रूरत 70 तक की है, तो 85 तक का कवर बेवजह खर्च हो सकता है। (प्रीमियम पर अवधि के साथ प्लान के दूसरे फ़ायदे भी असर डालते हैं।)
- सिर्फ़ “बिना मेडिकल टेस्ट” वाला प्लान ढूँढना: ऐसे प्लान में अक्सर कवर कम या शर्तें कड़ी होती हैं।
- हर rider जोड़ लेना: हर rider का अपना प्रीमियम है। सिर्फ़ वही लीजिए जिसकी सच में ज़रूरत हो।
- “अगले साल ले लूँगा” कहते रहना: 55 के बाद हर साल प्रीमियम और पात्रता दोनों के लिए मायने रखता है।
टर्म इंश्योरेंस लेते समय धोखाधड़ी से कैसे बचें?
⚠️ सावधान रहें
- “60 के बाद भी बिना मेडिकल के ₹1 करोड़ गारंटीड कवर” जैसे कॉल या SMS पर भरोसा न करें।
- “पैसा वापस मिलेगा” का वादा अपने आप में धोखा नहीं है, क्योंकि TROP एक असली टर्म विकल्प है। असली सवाल यह है कि एजेंट कौन सा उत्पाद बेच रहा है। प्रस्ताव फ़ॉर्म में प्लान का नाम, प्रकार (term, TROP, endowment), कवर और शर्तें ख़ुद पढ़िए। “बीमा भी, अच्छा रिटर्न भी” कहकर बेची गई पॉलिसी कई बार endowment निकलती है, जिसमें कवर बहुत कम होता है।
- प्रीमियम सिर्फ़ बीमा कंपनी के आधिकारिक खाते या वेबसाइट पर भरें, किसी व्यक्ति के निजी खाते में कभी नहीं।
- पॉलिसी मिलने के बाद उसके दस्तावेज़ ध्यान से पढ़ें। Free look period में आप पॉलिसी लौटा सकते हैं।
- शिकायत के लिए IRDAI का Bima Bharosa पोर्टल है।
60 सेकंड का Self-Check
✅ हर सवाल का जवाब हाँ या ना में दीजिए
- क्या आप पर कोई लोन या EMI बाकी है?
- क्या कोई व्यक्ति (बच्चे, जीवनसाथी, माता-पिता) आपकी आमदनी पर निर्भर है?
- क्या आपके मौजूदा बीमा का कुल कवर परिवार की ज़रूरत से कम है?
- क्या आपकी बचत और निवेश, आपके न रहने पर परिवार की ज़रूरतें पूरी करने के लिए काफ़ी नहीं हैं?
- क्या आपके पास हाल की मेडिकल रिपोर्ट मौजूद हैं?
- क्या परिवार के पास अलग से हेल्थ इंश्योरेंस है?
इन जवाबों का क्या करें:
- पहले चार सवाल आपकी आर्थिक ज़िम्मेदारियाँ दिखाते हैं। जितनी ज़्यादा ज़िम्मेदारियाँ, उतनी ज़्यादा ज़रूरत यह जाँचने की कि परिवार की सुरक्षा पूरी है या नहीं।
- पाँचवाँ और छठा सवाल आपकी मेडिकल तैयारी और हेल्थ कवर की स्थिति दिखाते हैं।
- बीमा की रकम तय करने से पहले ऊपर के “7 बातें” वाले हिस्से की तरह अपनी आमदनी, बचत, कर्ज़ और परिवार की ज़रूरतों का हिसाब लगाइए।
(यह सिर्फ़ शुरुआती आकलन है, बीमा की व्यक्तिगत सलाह नहीं।)
अक्सर पूछे जाने वाले सवाल
क्या 60 साल के बाद टर्म इंश्योरेंस मिल सकता है?
कुछ प्लान में 65 साल तक नई पॉलिसी मिल सकती है, और कुछ विशेष प्लान या variant में इससे ज़्यादा भी। पर 60 के बाद विकल्प कम होते हैं, प्रीमियम काफ़ी ज़्यादा होता है और underwriting कड़ी होती है।
टर्म इंश्योरेंस लेने की सबसे सही उम्र कौन सी है?
जितनी जल्दी, उतना सस्ता। आमतौर पर पहली नौकरी लगते ही, या शादी और लोन जैसी ज़िम्मेदारी आते ही, टर्म प्लान लेना सबसे फ़ायदेमंद रहता है।
50 के बाद टर्म इंश्योरेंस का प्रीमियम कितना होता है?
हमारे अनुमान में (7 नवंबर 2026, Ditto calculator), 55 साल के स्वस्थ, non-smoker पुरुष के लिए ₹1 करोड़ कवर का सालाना प्रीमियम 65 साल तक के कवर पर लगभग ₹51,000–64,000 और 75 साल तक के कवर पर लगभग ₹67,000–75,000 रहा। आपका असली प्रीमियम सेहत और underwriting पर निर्भर करेगा।
क्या पहले से बीमारी हो तो टर्म इंश्योरेंस मिलेगा?
अक्सर मिल जाता है, खासकर अगर बीमारी नियंत्रण में हो। पर प्रीमियम बढ़ सकता है या अतिरिक्त शर्तें लग सकती हैं। बीमारी की जानकारी कभी न छिपाएँ।
Term insurance की maximum age कितनी है?
ख़रीदने की अधिकतम उम्र ज़्यादातर प्लान में 60–65 साल है। कवर 75, 85 या 99 साल तक चल सकता है; यह प्लान और variant पर निर्भर करता है।
👣 आपका अगला कदम
- ऊपर की “7 बातें” से अपनी असली बीमा ज़रूरत का मोटा हिसाब लगाइए।
- अपनी पुरानी पॉलिसियों का कुल कवर, उनकी स्थिति (चालू या बंद) और nominee जाँचिए।
- ज़रूरत हो, तो कम से कम दो कंपनियों से अपनी प्रोफ़ाइल पर quote लीजिए और चुने गए प्लान का brochure पढ़िए।
- मेडिकल रिपोर्ट तैयार रखिए और फ़ॉर्म में सब कुछ सच लिखिए।
टर्म इंश्योरेंस की बुनियादी बातें दोबारा समझनी हों, तो पढ़ें: Term Insurance Kya Hota Hai: ₹1 करोड़ का कवर, पूरी गाइड। हेल्थ और टर्म दोनों की ज़रूरत एक साथ समझने के लिए: Health और Term Insurance क्यों हैं निवेश से भी ज़रूरी।
मुख्य स्रोत
- Department of Financial Services, भारत सरकार: Insurance GST FAQ (व्यक्तिगत जीवन और हेल्थ बीमा पर GST शून्य, 22 सितंबर 2025 से; group पॉलिसी पर GST लागू)
- PIB, भारत सरकार: जन सुरक्षा योजनाएँ (PMJJBY प्रवेश 18–50 साल, कवर 55 तक, ₹436/साल) और jansuraksha.gov.in
- Insurance Act, 1938, धारा 45 (Insurance Laws (Amendment) Act, 2015 से संशोधित); सरल रूप: LIC Jeevan Amar brochure
- Bajaj Finserv, Kotak Life और Ditto: टर्म इंश्योरेंस की eligibility और age limit की सामान्य सीमाएँ
- प्रीमियम अनुमान: Ditto term insurance premium calculator, 7 नवंबर 2026 (HDFC Life Click 2 Protect Supreme Plus, Axis Max Life Smart Term Plan Plus)
- IRDAI Bima Bharosa (शिकायत पोर्टल)
Disclaimer: यह लेख सिर्फ़ जानकारी के लिए है, बीमा या वित्तीय सलाह नहीं। अलग-अलग कंपनियों, प्लान और variant के नियम, प्रीमियम और शर्तें अलग होती हैं और समय के साथ बदल सकती हैं। पॉलिसी लेने से पहले कंपनी का brochure और पॉलिसी दस्तावेज़ ध्यान से पढ़ें, या किसी IRDAI-पंजीकृत सलाहकार से बात करें। इस लेख में कोई affiliate लिंक नहीं है, और किसी कंपनी का नाम सिर्फ़ प्रीमियम की तुलना के लिए लिया गया है, सिफ़ारिश के लिए नहीं।
लेखक: दीपक चौधरी · अंतिम अपडेट: 7 नवंबर 2026
तथ्य आपके सामने, फ़ैसला आपका।
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।