आपकी salary slip में PF की कटौती दिखती है। लेकिन एक चीज़ नहीं दिखती, जो आपके परिवार के लिए सबसे ज़रूरी हो सकती है: EDLI बीमा।
अगर आपका PF कटता है, तो आपके नाम पर पहले से एक जीवन बीमा चल रहा है। इसका प्रीमियम आपकी सैलरी से नहीं कटता, नियोक्ता भरता है। नौकरी में रहते हुए सदस्य की मृत्यु हो जाए, तो परिवार को यह बीमा मिलता है।
कितना मिलेगा, यह दो शर्तों पर टिका है:
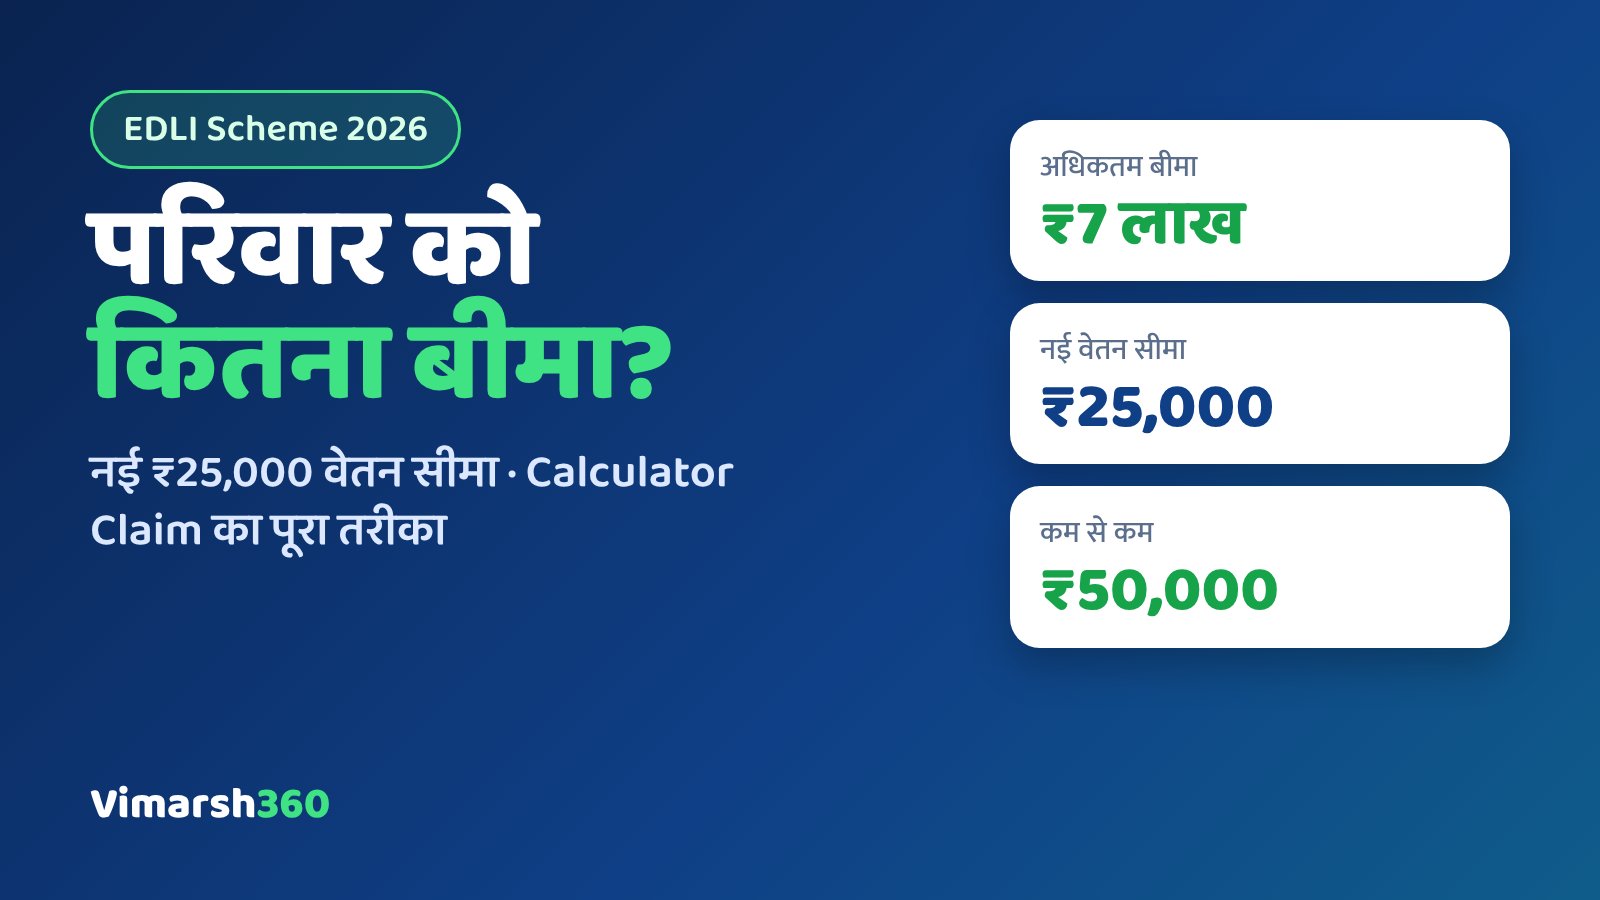
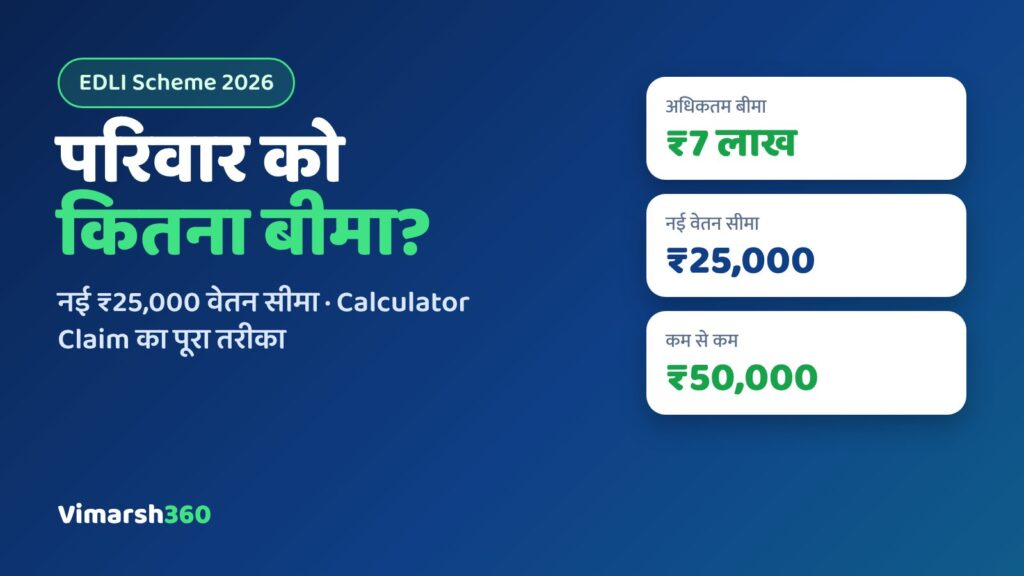
- मृत्यु से पहले लगातार 12 महीने नौकरी थी, तो कम से कम ₹2.5 लाख और ज़्यादा से ज़्यादा ₹7 लाख।
- लगातार 12 महीने पूरे नहीं थे, तो भी कम से कम ₹50,000।
2026 में दो बड़े बदलाव हुए हैं। सरकार ने 29 जून 2026 को नई EDLI Scheme 2026 लागू की, और 17 सितंबर 2026 से PF की वेतन सीमा ₹15,000 से बढ़कर ₹25,000 हो गई। पर एक बात ज़्यादातर जगह नहीं बताई जा रही: बीमा पिछले 12 महीनों के औसत वेतन से बनता है, इसलिए नई सीमा का पूरा असर एक साल में धीरे-धीरे आएगा। इस लेख का calculator यही महीनेवार असर दिखाता है।
⏱️ 30 सेकंड में जवाब
- EDLI यानी Employees’ Deposit Linked Insurance: हर EPF सदस्य का अपने-आप चलने वाला जीवन बीमा।
- प्रीमियम: नियोक्ता देता है, PF वेतन (₹25,000 तक) का 0.5%। कर्मचारी से कुछ नहीं कटता।
- कब मिलता है: सदस्य की नौकरी (service) में रहते मृत्यु पर। इसे PF की तरह निकाला नहीं जा सकता।
- कितना: लगातार 12 महीने की नौकरी पर ₹2.5 लाख से ₹7 लाख; उससे कम पर भी कम से कम ₹50,000।
- Claim: Form 5 IF से, ऑनलाइन या ऑफ़लाइन। पूरा claim मिलने के 20 दिन में निपटारा होना चाहिए।
📑 इस लेख में (सीधे अपने सवाल पर जाएँ)
- EDLI क्या है और किसे मिलता है
- 2026 में क्या बदला
- EDLI कितना मिलता है: फ़ॉर्मूला
- नई वेतन सीमा का असर एक साथ क्यों नहीं
- 5 हल किए उदाहरण
- Calculator: परिवार को कितना मिलेगा
- मेरी स्थिति में क्या होगा?
- नौकरीपेशा लोगों के 5 असली सवाल
- Claim कैसे करें
- Nominee न हो तो क्या होगा
- Claim reject या अटकने के कारण
- क्या सिर्फ़ EDLI काफ़ी है?
- आपका अगला कदम
- FAQ
- हमने यह जानकारी कैसे जाँची
EDLI क्या है और किसे मिलता है
EDLI (Employees’ Deposit Linked Insurance) EPFO की बीमा योजना है। जो कर्मचारी EPF का सदस्य है, वह अपने-आप EDLI में शामिल है। अलग फ़ॉर्म नहीं भरना होता।
तीन बातें याद रखें:
- यह बीमा सिर्फ़ सदस्य की मृत्यु पर मिलता है। इसे निकाला नहीं जा सकता।
- पैसा nominee को मिलता है; nominee न हो तो परिवार को।
- PF का पैसा और EPS पेंशन इससे अलग मिलते हैं। परिवार को तीनों मिल सकते हैं; EDLI उनके ऊपर अतिरिक्त राशि है। पेंशन का हिसाब EPF पेंशन calculation वाले लेख में देखें।
2026 में क्या बदला
| बात | अब (2026) |
|---|---|
| स्कीम | EDLI Scheme 2026 (29 जून 2026), Code on Social Security 2020 के तहत; 1976 वाली स्कीम की जगह |
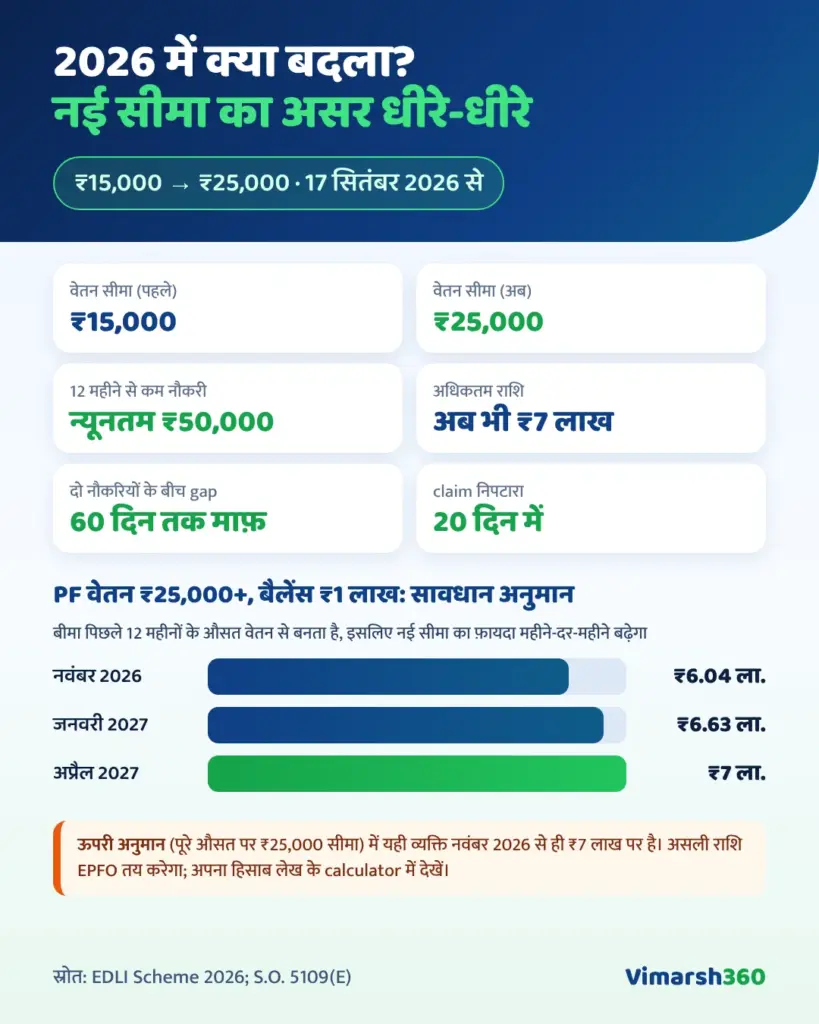
| वेतन सीमा | ₹15,000 से बढ़कर ₹25,000 (17 सितंबर 2026 से) |
| 12 महीने से कम नौकरी | कम से कम ₹50,000 |
| दो नौकरियों के बीच gap | 60 दिन तक का gap नज़रअंदाज़; सेवा लगातार मानी जाएगी |
| आख़िरी योगदान के बाद मृत्यु | शर्तों के साथ कवर (नीचे “मेरी स्थिति” देखें) |
| अधिकतम राशि | अभी भी ₹7 लाख |
| claim में देरी | 20 दिन में निपटारा; बिना ठोस कारण देरी पर 12% सालाना penal interest |
स्रोत: EDLI Scheme 2026, para 21, 23; वेतन सीमा: अधिसूचना S.O. 5109(E), 17.09.2026 (FAQ)
₹7 लाख की सीमा बढ़ेगी? EPFO की वेतन सीमा FAQ के अनुसार नई वेतन सीमा से फ़ॉर्मूले की रक़म ₹10.5 लाख तक बन सकती है, पर अधिकतम राशि अभी ₹7 लाख ही है। EDLI फ़ंड का actuarial मूल्यांकन होगा, उसके बाद राशि पर फ़ैसला हो सकता है। अभी सीमा बढ़ाने का कोई फ़ैसला नहीं है।
EDLI कितना मिलता है: फ़ॉर्मूला (EDLI calculation)
EDLI Scheme 2026 का para 21 दो स्थितियों के लिए अलग हिसाब देता है।
स्थिति 1: मृत्यु से पहले लगातार 12 महीने नौकरी थी (para 21(4))
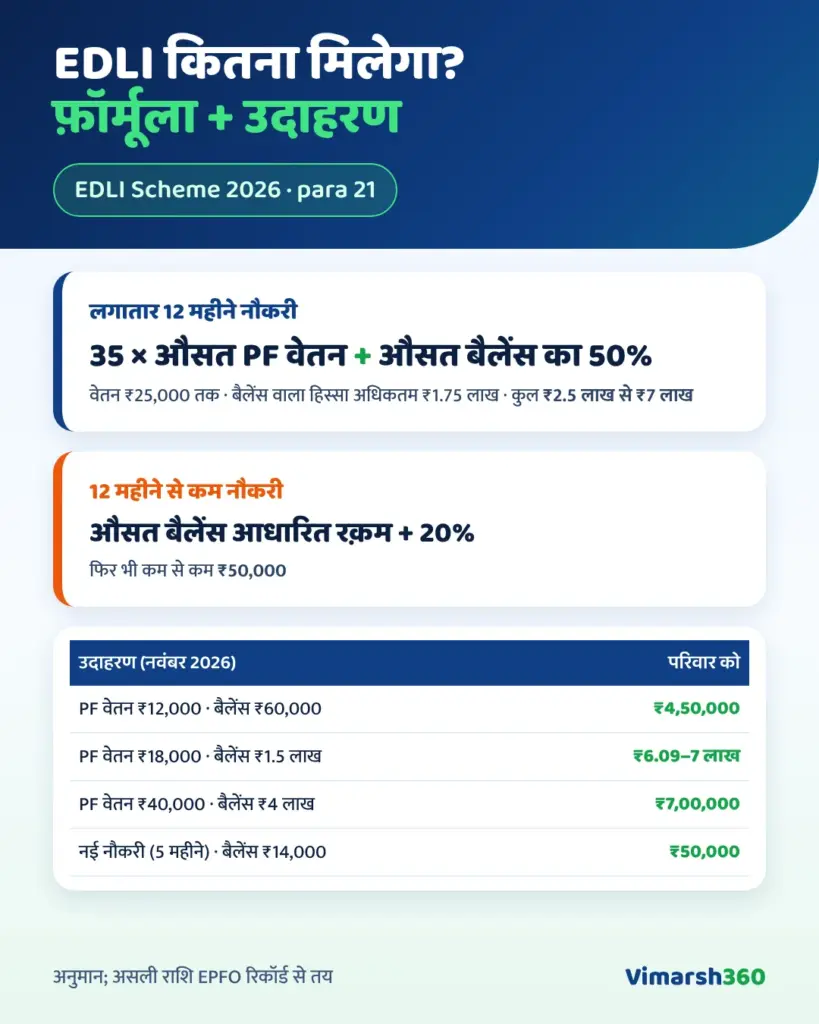
रक़म = 35 × पिछले 12 महीने का औसत मासिक वेतन + PF खाते के औसत बैलेंस का 50%
- औसत वेतन पर वेतन सीमा (अभी ₹25,000) लागू होती है।
- बैलेंस वाला हिस्सा अधिकतम ₹1.75 लाख।
- कुल रक़म कम से कम ₹2.5 लाख, ज़्यादा से ज़्यादा ₹7 लाख।
- दो नौकरियों के बीच 60 दिन तक का gap हो, तो भी नौकरी लगातार मानी जाती है।
स्थिति 2: लगातार 12 महीने पूरे नहीं थे (para 21(1), (2), (5))
- रक़म = पिछले 12 महीने (या सदस्यता की अवधि, जो कम हो) का औसत PF बैलेंस।
- औसत बैलेंस ₹50,000 से ज़्यादा हो, तो: ₹50,000 + ऊपर वाली रक़म का 40%; यह हिस्सा अधिकतम ₹1 लाख।
- इस रक़म पर 20% बढ़ोतरी (para 21(5))।
- बैलेंस बहुत कम हो, तब भी कम से कम ₹50,000 (para 21(2))।
दोनों में “पिछले 12 महीने” की गिनती मृत्यु वाले महीने से ठीक पहले के महीने से पीछे की ओर होती है। जैसे मृत्यु नवंबर 2026 में हो, तो 12 महीने = नवंबर 2025 से अक्टूबर 2026।
स्रोत: EDLI Scheme 2026, para 21 और Explanation 2
⚠️ “वेतन” का मतलब CTC या Basic + DA नहीं
यहाँ “वेतन” का मतलब वह PF वेतन (PF wages) है, जिस पर आपका PF कटता है। EDLI Scheme 2026 के अनुसार इसकी परिभाषा Code on Social Security 2020 की धारा 2(88) से आती है। उसमें कुछ भत्ते बाहर रखे जाते हैं, पर अगर बाहर रखे भुगतान कुल पारिश्रमिक के 50% से ज़्यादा हों, तो उससे ऊपर का हिस्सा वेतन में जोड़ा जाता है। इसलिए अपने लिए सबसे भरोसेमंद आँकड़ा salary slip या EPF passbook में दिखने वाला PF वेतन है, CTC नहीं।
स्रोत: EDLI Scheme 2026, para 2(2) और 5(1); Code on Social Security 2020, धारा 2(88), 2(89)
नई वेतन सीमा का असर एक साथ क्यों नहीं दिखेगा
बीमा पिछले 12 महीनों के औसत वेतन से बनता है, और ₹25,000 की सीमा 17 सितंबर 2026 से लागू है। इसलिए अभी (नवंबर 2026) ज़्यादातर पिछले महीने पुरानी ₹15,000 सीमा वाले हैं।
यहाँ एक बात scheme में साफ़ नहीं लिखी है। para 21(4) कहता है कि औसत मासिक वेतन पर वेतन सीमा लागू होगी, पर यह नहीं बताता कि पुरानी सीमा वाले महीनों को कैसे गिना जाएगा। इसलिए हमारा calculator दो अनुमान देता है:
- सावधान अनुमान: हर महीने उस समय लागू सीमा गिनी जाए (17 सितंबर तक ₹15,000, उसके बाद ₹25,000)। इसमें हमने सितंबर 2026 का पूरा महीना पुरानी सीमा में रखा है।
- ऊपरी अनुमान: पूरे औसत पर आज की ₹25,000 सीमा लगे।
असली रक़म EPFO के रिकॉर्ड से तय होगी। अक्टूबर 2027 या उसके बाद की मृत्यु पर पूरे 12 महीने नई सीमा वाले होंगे; तब दोनों अनुमान एक हो जाएँगे।
यह अंतर सिर्फ़ उनके लिए है जिनका PF वेतन ₹15,000 से ज़्यादा है। ₹15,000 या उससे कम PF वेतन वालों पर दोनों अनुमान एक जैसे हैं।
5 हल किए उदाहरण
सभी उदाहरण समझाने के लिए हैं; हर व्यक्ति का PF वेतन पूरे साल एक-सा माना गया है।
1. सुनील: 3 साल से नौकरी, PF वेतन ₹12,000, औसत बैलेंस ₹60,000
- नवंबर 2026 में मृत्यु हो तो: 35 × 12,000 = ₹4,20,000 + ₹30,000 = ₹4,50,000
- अक्टूबर 2027 या बाद: ₹4,50,000 (कोई फ़र्क़ नहीं)
2. रेखा: 4 साल से नौकरी, PF वेतन ₹18,000, औसत बैलेंस ₹1,50,000
- नवंबर 2026 में मृत्यु हो तो: सावधान अनुमान: औसत वेतन (11 × 15,000 + 18,000) ÷ 12 = ₹15,250; 35 × 15,250 = ₹5,33,750 + ₹75,000 = ₹6,08,750। ऊपरी अनुमान: ₹7,00,000
- अक्टूबर 2027 या बाद: 35 × 18,000 = ₹6,30,000 + ₹75,000 = ₹7,05,000 → सीमा ₹7,00,000
3. अमित: 8 साल से नौकरी, PF वेतन ₹40,000, औसत बैलेंस ₹4,00,000
- नवंबर 2026 में मृत्यु हो तो: सावधान: औसत ₹15,833; 35 × 15,833 = ₹5,54,167 + ₹1,75,000 (सीमा) = ₹7,29,167 → ₹7,00,000। ऊपरी: ₹7,00,000
- अक्टूबर 2027 या बाद: ₹7,00,000
4. राजू: 2 साल से नौकरी, PF वेतन ₹10,000, औसत बैलेंस ₹20,000
- नवंबर 2026 में मृत्यु हो तो: 35 × 10,000 = ₹3,50,000 + ₹10,000 = ₹3,60,000
- अक्टूबर 2027 या बाद: ₹3,60,000
5. प्रिया: नई नौकरी को 5 महीने, औसत बैलेंस ₹14,000
- नवंबर 2026 में मृत्यु हो तो: 12 महीने पूरे नहीं: ₹14,000 + 20% = ₹16,800 → न्यूनतम ₹50,000
- अक्टूबर 2027 या बाद: ₹50,000
तीन सबक:
- ₹15,000 तक PF वेतन वालों पर नई सीमा का कोई असर नहीं (सुनील, राजू)।
- ₹15,000 से ₹25,000 वालों को नई सीमा का पूरा फ़ायदा अक्टूबर 2027 तक धीरे-धीरे मिलेगा (रेखा)।
- पुराना PF बैलेंस अच्छा हो, तो ज़्यादा वेतन वाले अभी भी ₹7 लाख तक पहुँच जाते हैं (अमित)।
Calculator: आपके परिवार को कितना मिलेगा (EDLI calculator)
अपना PF वेतन, PF बैलेंस और महीना भरें। Calculator पूरा गणित, लागू नियम और महीनेवार वेतन सीमा का बँटवारा दिखाएगा।
EDLI बीमा Calculator 2026
EDLI Scheme 2026 (para 21) और 17 सितंबर 2026 से लागू ₹25,000 वेतन सीमा के आधार पर अनुमान। Calculator यह भी दिखाता है कि पिछले 12 में से कितने महीने पुरानी ₹15,000 सीमा पर गिने जा सकते हैं।
कृपया PF वेतन और बैलेंस सही भरें।
यह अनुमान है, EPFO का निर्णय नहीं। असली राशि EPFO के रिकॉर्ड में दर्ज महीनेवार PF वेतन और बैलेंस से तय होगी। Calculator मानता है कि पूरे साल आपका PF वेतन एक-सा रहा, और सितंबर 2026 का पूरा महीना पुरानी ₹15,000 सीमा में गिनता है। Exempted कंपनियों (अपना group बीमा) पर उनकी पॉलिसी लागू होती है।
मेरी स्थिति में क्या होगा?
| आपकी स्थिति | EDLI? |
|---|---|
| नौकरी (service) में रहते मृत्यु, लगातार 12 महीने से ज़्यादा सेवा | हाँ, फ़ॉर्मूले से ₹2.5 लाख से ₹7 लाख |
| नौकरी में रहते मृत्यु, पर लगातार 12 महीने नहीं हुए | हाँ, कम से कम ₹50,000 |
| नौकरी बदली, बीच में 60 दिन तक खाली रहे | सेवा लगातार मानी जाएगी |
| PF योगदान रुक गया (जैसे लंबी बिना वेतन छुट्टी), पर नाम कंपनी के रिकॉर्ड (rolls) में है, और आख़िरी योगदान के 6 महीने के भीतर मृत्यु | हाँ, para 21(6) के अनुसार |
| नौकरी छोड़ दी और नाम कंपनी के rolls से हट गया | para 21(6) की शर्त (“नौकरी में रहते” और “rolls पर”) पूरी नहीं होती, इसलिए आम तौर पर EDLI नहीं बनता; PF और पेंशन फिर भी मिलते हैं। अपने मामले की पुष्टि EPFO से करें। |
| कंपनी का अपना group बीमा है (exempted establishment) | कंपनी की पॉलिसी से मिलेगा, जो कानूनन EDLI से ज़्यादा फ़ायदेमंद होनी चाहिए; बीमा कंपनी न दे, तो नियोक्ता देगा (para 27) |
स्रोत: EDLI Scheme 2026, para 21(4), 21(6), 27
नौकरीपेशा लोगों के 5 असली सवाल
1. मेरा CTC ₹8 लाख है, पर PF ₹15,000 पर कटता था। अब मेरा बीमा कितना है?
बीमा CTC से नहीं, PF वेतन से बनता है। मान लीजिए आपका PF वेतन ₹25,000 या उससे ज़्यादा है, और PF खाते का औसत बैलेंस ₹1 लाख है। नवंबर 2026 में सावधान अनुमान: औसत वेतन लगभग ₹15,833, यानी 35 × 15,833 = ₹5,54,167 + ₹50,000 = लगभग ₹6.04 लाख। अक्टूबर 2027 के बाद: 35 × 25,000 = ₹8,75,000 → सीमा ₹7 लाख। ऊपर का calculator अपने आँकड़ों से चलाएँ।
2. पिछली कंपनी ने PF जमा नहीं किया, तो क्या परिवार का हक़ मारा जाएगा?
Scheme के अनुसार औसत बैलेंस निकालते समय बकाया योगदान भी गिना जाता है, चाहे वह जमा हुआ हो या नहीं (para 21, Explanation 1)। यानी नियम परिवार के पक्ष में है। पर व्यवहार में रिकॉर्ड अधूरा हो, तो claim अटक सकता है। इसलिए आज ही passbook देखें; कमी हो तो EPFiGMS पर शिकायत करें। चूक करने वाले नियोक्ता से EPFO हर्जाना वसूल सकता है (para 7)।
3. Nominee मेरी पत्नी है, पर PF रिकॉर्ड में पुराने विवरण हैं। क्या होगा?
EPF में किया nomination ही EDLI पर लागू होता है (para 22)। नाम, जन्मतिथि या Aadhaar का mismatch claim की सबसे आम रुकावट है। जीते-जी इसे ठीक करना सबसे आसान है: EPFO portal पर e-Nomination दोबारा भरें और KYC अपडेट करें।
4. क्या परिवार को EDLI, PF बैलेंस और EPS पेंशन तीनों मिल सकते हैं?
हाँ। तीनों अलग-अलग लाभ हैं, और इनके claim एक साथ (Form 20, 10D और 5 IF) किए जा सकते हैं।
5. क्या ₹7 लाख पाने के लिए PF खाते में बहुत पैसा होना ज़रूरी है?
नहीं। रक़म का बड़ा हिस्सा वेतन से बनता है (35 × औसत वेतन)। पूरे 12 महीने ₹25,000 सीमा पर हों, तो सिर्फ़ वेतन वाला हिस्सा ₹8.75 लाख बनता है, जो अकेले ₹7 लाख की सीमा पार कर जाता है।
Claim कैसे करें (EDLI claim)
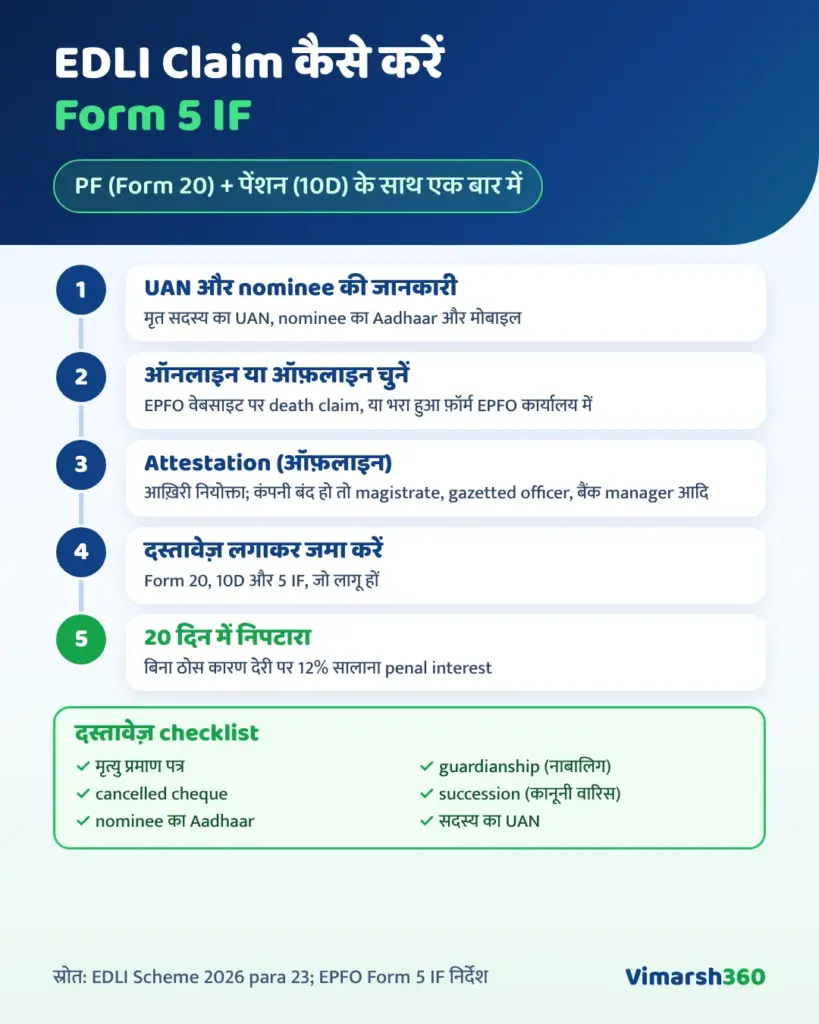
EDLI का claim Form 5 IF से होता है। PF (Form 20), पेंशन (Form 10D) और EDLI (Form 5 IF) तीनों का claim एक साथ किया जा सकता है।
ऑनलाइन
EPFO की वेबसाइट पर nominee मृत सदस्य के UAN से death claim कर सकता है। नवंबर 2026 तक का तरीका मोटे तौर पर यह है:
- मृत सदस्य का UAN और nominee का Aadhaar डालकर OTP से सत्यापन
- मृत्यु प्रमाण पत्र अपलोड
- Form 20, 10D और 5 IF में से लागू फ़ॉर्म चुनना
- बैंक खाता और cancelled cheque, फिर OTP से submit
EPFO का portal हाल में बदला गया है और आगे भी बदल सकता है। इसलिए claim करते समय EPFO की वेबसाइट पर दिए ताज़ा निर्देश ही मानें।
स्रोत: EPFO member portal; Business Today, 27 जुलाई 2026
ऑफ़लाइन (स्थायी तरीका)
- Form 5 IF भरकर उस नियोक्ता से attest कराएँ, जहाँ सदस्य आख़िरी बार काम कर रहा था।
- कंपनी बंद हो गई हो, तो इनमें से किसी से attest करा सकते हैं: magistrate, gazetted officer, post master, ग्राम पंचायत अध्यक्ष, नगर निकाय के अध्यक्ष/सचिव/सदस्य, सांसद या विधायक, EPFO के CBT या क्षेत्रीय समिति के सदस्य, उस बैंक के manager जहाँ खाता है, या किसी मान्यता प्राप्त शिक्षण संस्थान के प्रमुख।
- Form 20 और 10D के साथ नज़दीकी EPFO कार्यालय में जमा करें।
स्रोत: EPFO, Form 5 IF instructions
✅ दस्तावेज़ों की checklist
- मृत्यु प्रमाण पत्र
- cancelled cheque या उसी बैंक खाते की कॉपी, जिसमें पैसा चाहिए
- nominee नाबालिग हो और claim प्राकृतिक अभिभावक के अलावा कोई और कर रहा हो: guardianship certificate
- कानूनी वारिस claim करे: succession certificate
- सदस्य का UAN, nominee का Aadhaar और उससे जुड़ा मोबाइल (ऑनलाइन के लिए)
समय-सीमा: पूरा claim मिलने के 20 दिन के भीतर निपटारा होना चाहिए। claim में कमी हो, तो वह भी 20 दिन में लिखित में बतानी होगी। बिना ठोस कारण देरी पर 12% सालाना penal interest लग सकता है।
स्रोत: EDLI Scheme 2026, para 23
Nominee न हो तो क्या होगा
EDLI Scheme 2026 (para 22) के अनुसार:
- EPF का nomination ही EDLI पर लागू होता है।
- nomination न हो, या कुछ ही हिस्से का हो, तो बाक़ी रक़म परिवार के सदस्यों में बराबर बँटती है।
- परिवार भी न हो, तो कानूनी रूप से हक़दार व्यक्ति को मिलती है (succession certificate चाहिए)।
- किसी पर सदस्य की हत्या का आरोप हो, तो उसका हिस्सा मामले के फ़ैसले तक रुका रहता है।
स्रोत: EDLI Scheme 2026, para 22
Claim reject या अटकने के आम कारण
- Service history अधूरी: पिछली कंपनी ने exit date नहीं डाली। हल: पिछले नियोक्ता से update कराएँ, या EPFO कार्यालय में joint declaration दें; EPFiGMS पर शिकायत भी कर सकते हैं। (PF transfer और UAN विवाद पर हमारा लेख)
- नाम, जन्मतिथि या Aadhaar का mismatch।
- nomination नहीं है, और ज़रूरी प्रमाण पत्र (succession/guardianship) नहीं लगे।
- बैंक खाते की जानकारी या cheque की कॉपी गलत।
- मृत्यु के समय सदस्य नौकरी में नहीं था और para 21(6) की शर्तें पूरी नहीं होतीं।
क्या सिर्फ़ EDLI काफ़ी है?
EDLI एक अच्छा सहारा है, पर इसकी सीमाएँ समझ लें। एक सीधा हिसाब: मान लीजिए परिवार का महीने का ख़र्च ₹30,000 है (किराया, राशन, बच्चे की फ़ीस, माता-पिता की दवाई)।
| EDLI राशि | ₹30,000 महीने के ख़र्च पर कितने समय चलेगी |
|---|---|
| ₹7 लाख | लगभग 23 महीने |
| ₹6 लाख (अभी कई लोगों का इतना बनेगा) | लगभग 20 महीने |
| ₹2.5 लाख (न्यूनतम) | लगभग 8 महीने |
यह सिर्फ़ गणित है; इसमें महँगाई, बच्चे की आगे की पढ़ाई या कोई बचा हुआ कर्ज़ नहीं जोड़ा गया।
- EDLI तभी तक है जब तक आप PF वाली नौकरी में हैं।
- यह बीमारी या अपंगता पर कुछ नहीं देता।
इसलिए जिन पर परिवार निर्भर है, उनके लिए अलग से term insurance पर विचार करना समझदारी है। उम्र के हिसाब से इसकी शर्तें Term Insurance Age Limit वाले लेख में देखें।
आपका अगला कदम
✅ आज ही करें
- EPFO portal पर e-Nomination देखें; नहीं है या विवरण पुराने हैं, तो भरें।
- EPF passbook में देखें कि हर कंपनी ने PF जमा किया है और हर नौकरी की joining/exit date सही है।
- Calculator में अपना PF वेतन और बैलेंस डालकर देखें कि परिवार को कितना मिलेगा।
- परिवार को बताएँ: UAN कहाँ लिखा है, और claim Form 5 IF से होता है।
अक्सर पूछे जाने वाले सवाल
EDLI में अधिकतम कितना पैसा मिलता है?
अभी ₹7 लाख। नई वेतन सीमा से फ़ॉर्मूले की रक़म ज़्यादा बन सकती है, पर सीमा ₹7 लाख ही है।
7 लाख का EPF बीमा कैसे claim करें?
nominee EPFO की वेबसाइट पर death claim में Form 5 IF चुनकर, या ऑफ़लाइन Form 5 IF भरकर claim करता है। ₹7 लाख तब बनता है जब लगातार 12 महीने की सेवा हो और फ़ॉर्मूले की रक़म ₹7 लाख या उससे ज़्यादा बने।
क्या EDLI का पैसा निकाल सकते हैं?
नहीं। EDLI बीमा है, बचत नहीं। यह सिर्फ़ सदस्य की मृत्यु पर मिलता है।
EDLI में कर्मचारी को कितना योगदान देना होता है?
कुछ नहीं। 0.5% नियोक्ता देता है, ₹25,000 तक के PF वेतन पर।
नौकरी को 1 साल नहीं हुआ, क्या EDLI मिलेगा?
हाँ, कम से कम ₹50,000।
नई ₹25,000 सीमा का फ़ायदा अभी से मिलेगा?
आंशिक रूप से। बीमा पिछले 12 महीनों के औसत वेतन से बनता है, इसलिए पूरा असर अक्टूबर 2027 तक धीरे-धीरे आएगा, और सिर्फ़ ₹15,000 से ज़्यादा PF वेतन वालों पर।
EDLI claim में कितना समय लगता है?
पूरे दस्तावेज़ों के साथ claim मिलने के 20 दिन के भीतर निपटारा होना चाहिए।
EDLI और ESIC में क्या फ़र्क़ है?
EDLI, EPFO की मृत्यु बीमा योजना है। ESIC अलग संस्था की अलग योजना है, जो इलाज और कुछ नकद लाभ देती है।
हमने यह जानकारी कैसे जाँची
- नियम सीधे मूल अधिसूचना से लिए: EDLI Scheme 2026 (G.S.R. 526(E), 29 जून 2026) के para 2, 5, 7, 21, 22, 23 और 27।
- वेतन सीमा: अधिसूचना S.O. 5109(E) (17.09.2026) और उस पर आधारित FAQ।
- Claim और attestation: EPFO के Form 5 IF निर्देश।
- हर उदाहरण calculator से दोबारा चलाकर मिलाया गया।
- जहाँ scheme साफ़ नहीं है (पुरानी सीमा वाले महीने कैसे गिने जाएँगे), वहाँ हमने इसे खुलकर बताया है और दोनों अनुमान दिए हैं; यह हमारी व्याख्या है, EPFO का निर्णय नहीं।
- इस लेख की समीक्षा किसी EPF या कानूनी विशेषज्ञ ने नहीं की है।
स्रोत और Disclaimer
प्राथमिक स्रोत:
- भारत का राजपत्र: EDLI Scheme 2026, G.S.R. 526(E), 29.06.2026
- Code on Social Security 2020 (India Code), धारा 2(88), 2(89)
- EPFO: Form 5 IF Instructions
- वेतन सीमा ₹25,000: अधिसूचना S.O. 5109(E), 17.09.2026
सहायक स्रोत:
- StaffNews: Revision of EPFO Statutory Wage Ceiling, FAQs (16.10.2026)
- Business Today: EPF death claim guide (27.07.2026)
- KPMG Flash News: EPFO wage ceiling FAQs (26.09.2026)
लेखक के बारे में: दीपक चौधरी, संस्थापक-संपादक, Vimarsh360। पत्रकारिता में 8+ साल का अनुभव; अर्थशास्त्र (ऑनर्स) की पढ़ाई। Vimarsh360 पर हम हर कानूनी दावा मूल सरकारी अधिसूचना से मिलाकर लिखते हैं और जहाँ नियम अस्पष्ट हो, उसे साफ़ बताते हैं। लेखक EPF या कानूनी विशेषज्ञ नहीं हैं।
Disclaimer: यह लेख सामान्य जानकारी के लिए है, कानूनी सलाह नहीं। नियम 9 नवंबर 2026 को उपलब्ध EDLI Scheme 2026 और EPFO की जानकारी के अनुसार हैं। उदाहरण और calculator अनुमान हैं; असली राशि EPFO के रिकॉर्ड और नियमों से तय होगी। अपने मामले की पुष्टि EPFO कार्यालय या EPFiGMS पर करें।
तथ्य आपके सामने, फ़ैसला आपका।
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।