अगर आप हर महीने ₹1,000 Post Office RD में डालते हैं, तो 5 साल बाद आपके हाथ में लगभग ₹71,366 आएँगे। यानी ₹60,000 आपका, और करीब ₹11,366 ब्याज।
यह आँकड़ा तो कोई भी calculator बता देगा। पर असली सवाल यह है कि पाँच साल लंबा समय होता है। बीच में किसी महीने तनख़्वाह देर से आई, किस्त छूट गई, या तीसरे साल अचानक पैसों की ज़रूरत पड़ गई, तब क्या होगा?
सच कहें तो ज़्यादातर लोगों का नुकसान यहीं होता है। ब्याज दर में नहीं, नियमों में। जैसे, एक नियम ऐसा है कि अगर आपने खाता 5 साल पूरे होने से सिर्फ़ एक दिन पहले भी बंद कर दिया, तो 6.7% की जगह सिर्फ़ Savings Account वाला ब्याज मिलता है।
इस लेख में आपको मिलेगा: ₹500 से ₹5,000 तक की RD का पूरा हिसाब, किस्त छूटने पर कितना जुर्माना, ज़रूरत पड़े तो खाता तोड़ें या लोन लें, और Post Office RD बनाम बैंक RD बनाम SIP की सीधी तुलना। सारे नियम India Post की आधिकारिक साइट से 14 नवंबर 2026 को जाँचे गए हैं, और हर हिसाब का तरीका भी आपके सामने रखा है।
इस लेख में
- 30 सेकंड में जवाब
- Post Office RD एक नज़र में
- आपकी RD कितनी बनेगी? (Calculator)
- किस्त छूट जाए तो क्या होता है?
- जल्दी खाता बंद करना: सबसे महँगी गलती
- RD पर लोन: तोड़ने से बेहतर कब?
- एडवांस जमा पर छूट
- कौन खाता खोल सकता है और कैसे?
- ऑनलाइन RD: डाकघर गए बिना किस्त कैसे भरें
- 5 साल बाद क्या करें?
- Decision Framework: Post Office RD, बैंक RD या SIP?
- Reality Check
- हमने कैसे जाँचा और हिसाब कैसे किया
- आम गलतियाँ
- Fraud Warning
- 60 सेकंड का Self Check
- अक्सर पूछे जाने वाले सवाल
- आपका अगला कदम
30 सेकंड में जवाब
Post Office RD (National Savings Recurring Deposit) पर अभी 6.7% सालाना ब्याज मिलता है, जो हर तिमाही जुड़ता (compound होता) है। न्यूनतम ₹100 महीना, अवधि 5 साल। ₹1,000 महीने की RD 5 साल में लगभग ₹71,366 बनती है। 3 साल से पहले खाता बंद नहीं होता, और परिपक्वता से पहले बंद करने पर Savings Account की दर (अभी 4%) ही मिलती है।
Post Office RD एक नज़र में
| बात | नियम |
|---|---|
| ब्याज दर | 6.7% सालाना, तिमाही compounding (indiapost.gov.in, 30 अक्टूबर 2026 को अपडेट) |
| न्यूनतम जमा | ₹100 महीना, या ₹10 के गुणक में कोई भी रकम; अधिकतम कोई सीमा नहीं |
| अवधि | 5 साल (60 मासिक किस्तें), 5 साल और बढ़ा सकते हैं |
| लोन | 1 साल और 12 किस्तों के बाद, जमा का 50% तक |
| जल्दी बंद करना | 3 साल बाद ही, Savings Account की दर पर |
ब्याज दर सरकार हर तिमाही तय करती है, इसलिए यह बदल सकती है। पर एक बात गाँठ बाँध लीजिए: खाता खोलते समय जो दर थी, वही पूरे 5 साल लागू रहती है। बाद में दर घटे या बढ़े, आपकी RD पर असर नहीं पड़ता।
किस्त कब तक भरनी है? अगर खाता महीने की 1 से 15 तारीख के बीच खुला है, तो हर महीने की 15 तारीख तक किस्त भरनी होती है। अगर 16 तारीख या उसके बाद खुला है, तो महीने के आख़िरी कामकाजी दिन तक। यह तारीख याद न रही, तो किस्त “छूटी” मानी जाएगी।
Post Office की बाकी योजनाओं (PPF, NSC, MIS, SCSS) से तुलना देखनी हो, तो हमारा पूरा लेख पढ़िए: Post Office Savings Scheme 2026: 9 स्कीमों की दरें, नियम और ₹1 लाख का हिसाब
आपकी RD कितनी बनेगी? (Calculator)
Post Office RD Calculator 2026
मैच्योरिटी, किस्त छूटने का जुर्माना, जल्दी बंद करने का घाटा और लोन बनाम निकासी, एक ही जगह।
किस्त छूटी है? (अगर नहीं, तो 0 रहने दें)
बीच में पैसों की ज़रूरत? (लोन बनाम खाता बंद करना)
हिसाब कैसे होता है: मैच्योरिटी में हर किस्त पर तिमाही compounding से ब्याज (पहली किस्त पर 60 महीने, आख़िरी पर 1 महीने) जोड़ा जाता है, यह मानकर कि सारी किस्तें समय पर भरी गईं। जल्दी बंद करने पर Savings दर का साधारण ब्याज माना गया है, इसलिए वे आँकड़े अनुमानित हैं। लोन: जमा का 50%, RD दर + 2% साधारण ब्याज। नियम: indiapost.gov.in, 14 नवंबर 2026 को जाँचे गए। असली रकम के लिए अपना डाकघर या passbook देखें। यह निवेश सलाह नहीं है।
इस calculator में आप:
- अपनी मासिक रकम, ब्याज दर और खाता खोलने की तारीख डालकर मैच्योरिटी और कुल ब्याज देख सकते हैं
- छूटी किस्तें डालकर जुर्माना देख सकते हैं
- 3 साल, 4 साल और 5 साल पर खाता बंद करने का अनुमान देख सकते हैं
- ज़रूरत पड़ने पर “लोन लें या खाता तोड़ें” की तुलना कर सकते हैं
अगर अभी calculator चलाने का मन नहीं है, तो यह तालिका देख लीजिए:
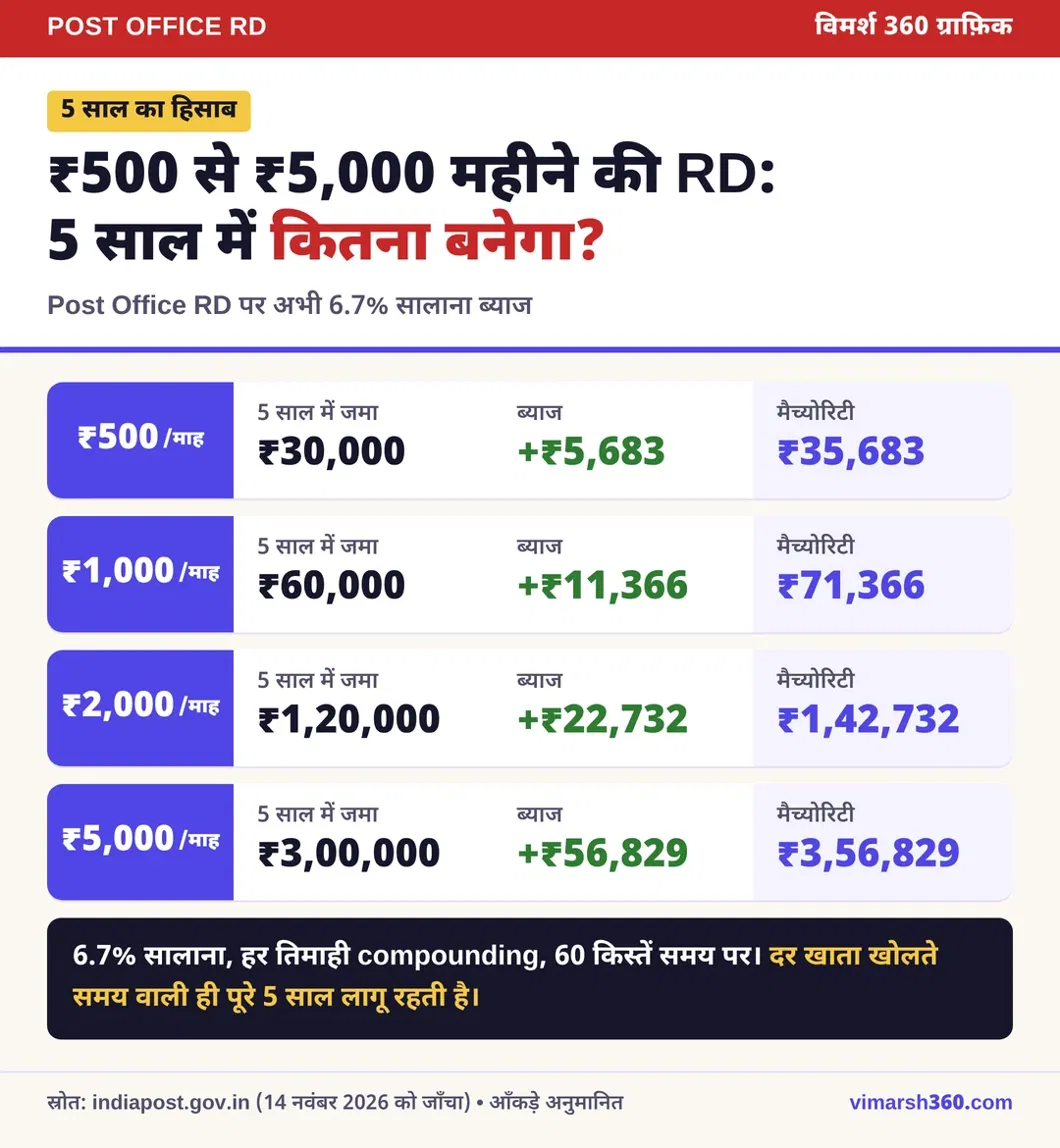
| हर महीने | 5 साल में आपका जमा | मैच्योरिटी (लगभग) | ब्याज |
|---|---|---|---|
| ₹500 | ₹30,000 | ₹35,683 | ₹5,683 |
| ₹1,000 | ₹60,000 | ₹71,366 | ₹11,366 |
| ₹2,000 | ₹1,20,000 | ₹1,42,732 | ₹22,732 |
| ₹5,000 | ₹3,00,000 | ₹3,56,829 | ₹56,829 |
लोग अक्सर पूछते हैं कि ₹5,000 की RD 5 साल में कितनी बनेगी। जवाब है लगभग ₹3.57 लाख।
अब आप सोच रहे होंगे कि यह तो सीधा हिसाब है। हाँ, जब तक सब कुछ समय पर चले। असली खेल अगले हिस्से में है।
किस्त छूट जाए तो क्या होता है?
मान लीजिए गोरखपुर के एक दफ़्तर में काम करने वाले सुनील (काल्पनिक उदाहरण) की ₹1,000 की RD चल रही है। एक महीने घर में शादी थी, किस्त छूट गई। अगले महीने भी याद नहीं रहा। अब क्या?
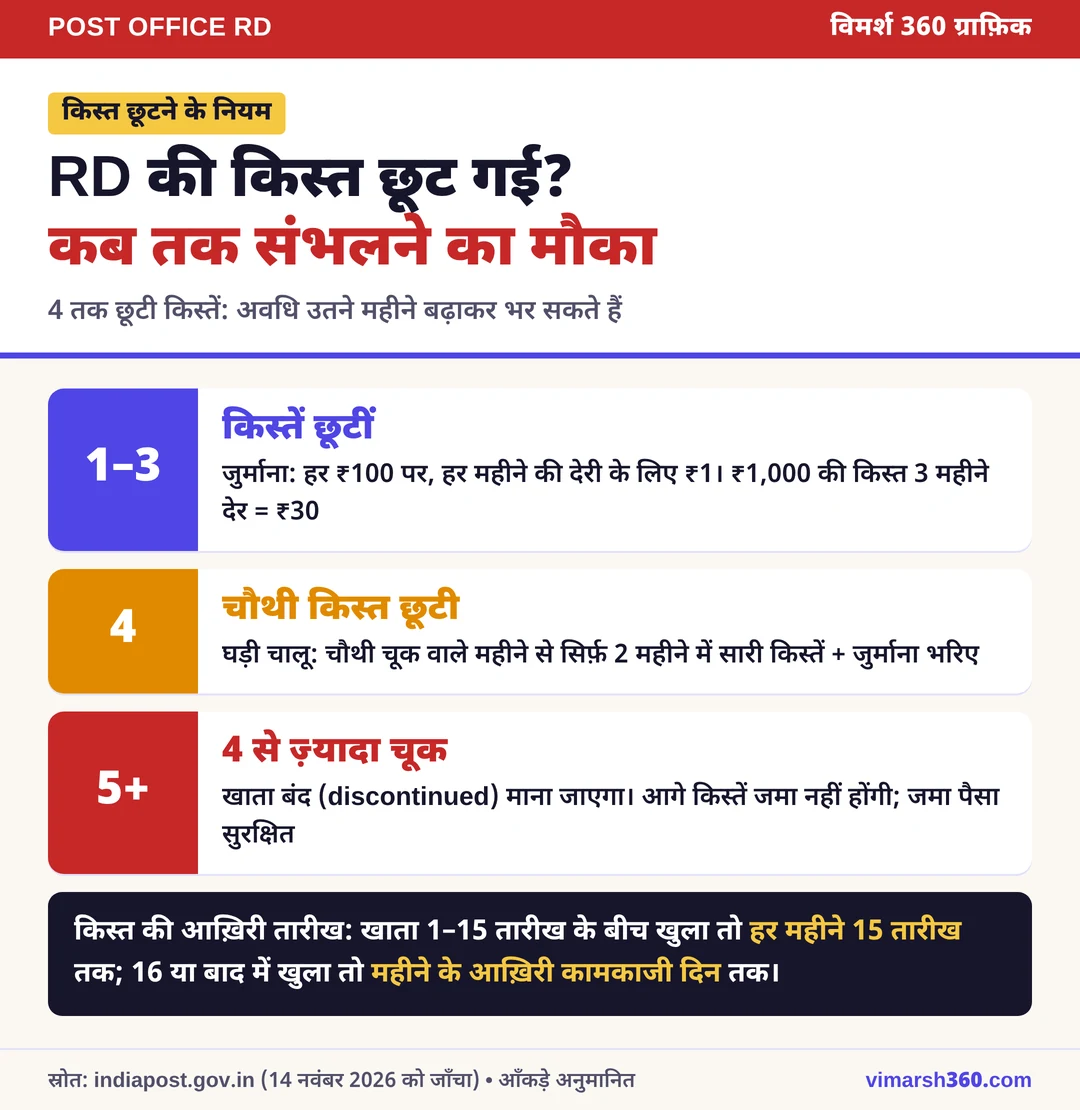
India Post की साइट और RD योजना (National Savings Recurring Deposit Scheme, 2019) के नियम ये हैं:
- कुल 4 तक किस्तें छूटें: खाताधारक चाहे तो खाते की अवधि उतने ही महीने बढ़ा सकता है और छूटी किस्तें उस बढ़ी अवधि में भर सकता है।
- जुर्माना: हर ₹100 की किस्त पर, देरी के हर महीने के लिए ₹1। यह छूटी किस्त के साथ एकमुश्त भरना होता है।
- 4 से ज़्यादा किस्तें छूटें: खाता बंद (discontinued) माना जाता है।
- दोबारा चालू करना: सिर्फ़ चौथी चूक वाले महीने से 2 महीने के अंदर।
- छूटी किस्तें जुर्माने के साथ भर दी जाएँ, तो खाता बंद नहीं माना जाता।
चौथी किस्त छूटते ही घड़ी चालू: चौथी चूक वाले महीने से आपके पास सिर्फ़ 2 महीने हैं। इसी में सारी छूटी किस्तें और जुर्माना भर दीजिए। यह खिड़की निकल गई, तो खाता बंद माना जाएगा और आगे किस्तें जमा नहीं होंगी। (आपका अब तक जमा पैसा सुरक्षित रहता है, पर बचत योजना वहीं रुक जाती है।)
सुनील का हिसाब: ₹1,000 की एक किस्त 3 महीने देर से भरी, तो जुर्माना ₹10 × 3 = ₹30। रकम छोटी है, पर दो बातें ध्यान देने लायक हैं:
- जुर्माना हर छूटी किस्त पर अलग लगता है। 3 किस्तें 3-3 महीने देर से भरीं, तो ₹90।
- असली ख़तरा जुर्माना नहीं, खाता बंद होना है।
कहाँ गड़बड़ होती है: बहुत से लोग किस्त agent के भरोसे छोड़ देते हैं। agent ने पैसे लिए पर जमा नहीं किए, और आपको पता तब चलता है जब खाता बंद हो चुका होता है। हर महीने passbook या IPPB ऐप में एंट्री ज़रूर देखिए।
जल्दी खाता बंद करना: सबसे महँगी गलती
यह इस लेख का सबसे ज़रूरी हिस्सा है, इसलिए ध्यान से पढ़िए।
India Post के नियम के मुताबिक:
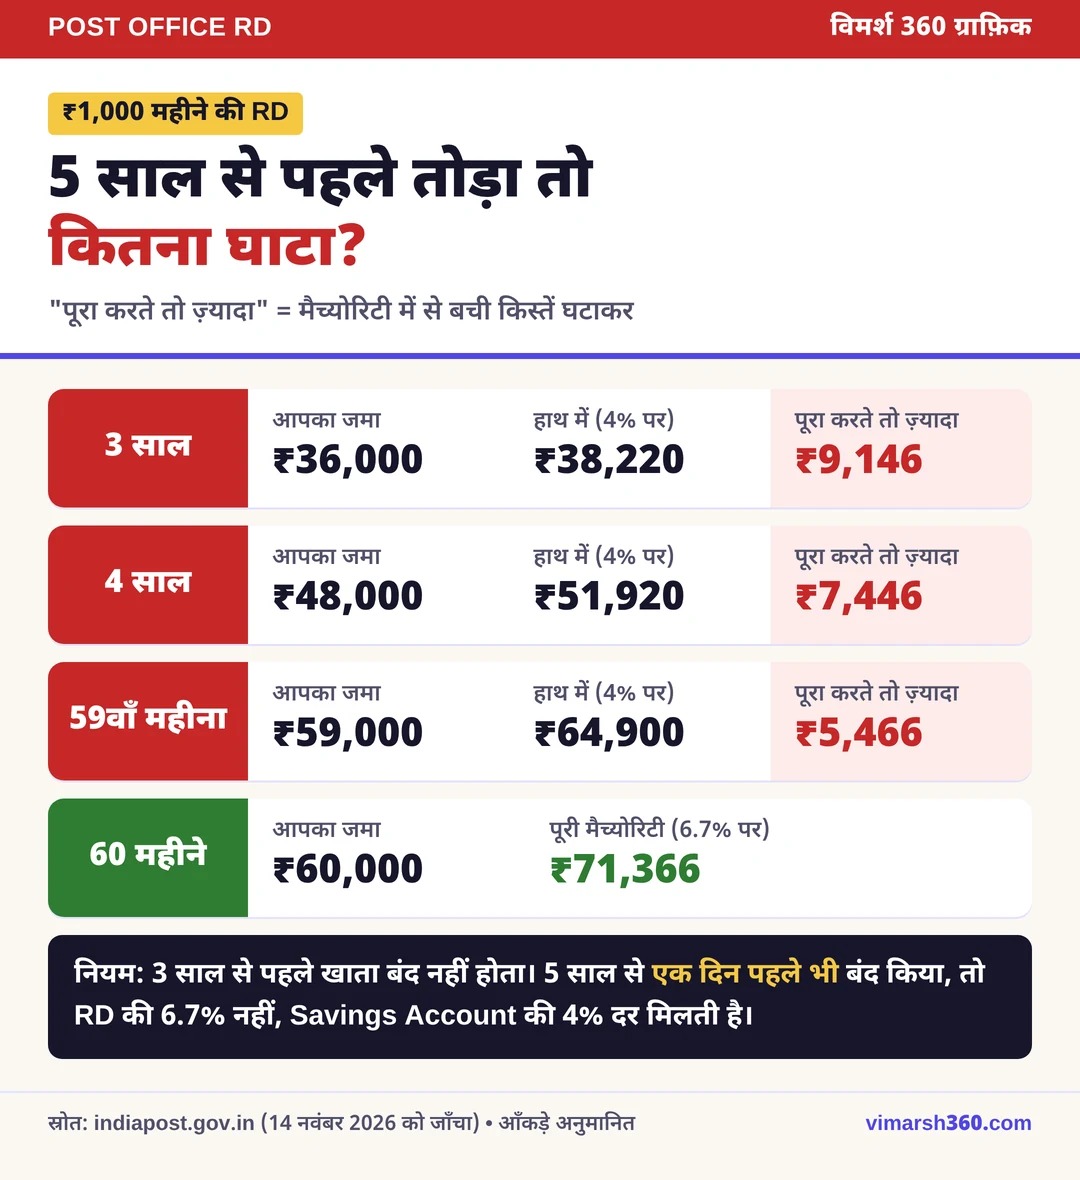
- RD खाता खोलने के 3 साल बाद ही जल्दी बंद किया जा सकता है। उससे पहले नहीं।
- परिपक्वता से एक दिन पहले भी बंद किया, तो Post Office Savings Account की दर (अभी 4%) लगेगी, RD की 6.7% नहीं।
- जिन महीनों की किस्तें आपने एडवांस में भरी हैं, वह अवधि पूरी होने से पहले खाता बंद नहीं हो सकता।
अब ₹1,000 महीने की RD पर देखिए कि अलग-अलग समय पर तोड़ने से कितना फ़र्क़ पड़ता है:
| कब तोड़ा | आपका जमा | 4% पर मिलेगा (अनुमानित) | पूरा करते तो कितना ज़्यादा मिलता |
|---|---|---|---|
| 3 साल पर | ₹36,000 | ₹38,220 | ₹9,146 |
| 4 साल पर | ₹48,000 | ₹51,920 | ₹7,446 |
| 59वें महीने पर | ₹59,000 | ₹64,900 | ₹5,466 |
| 60 महीने पूरे | ₹60,000 | ₹71,366 (6.7% पर) | — |
(“पूरा करते तो कितना ज़्यादा मिलता” = 5 साल की मैच्योरिटी में से वह रकम घटाकर जो आपको बची किस्तों के रूप में और भरनी पड़ती।)
गौर कीजिए: 59वें महीने में तोड़ने पर आपके हाथ में ₹64,900 आते हैं। अगर आप बस ₹1,000 की एक और किस्त भर देते, तो ₹71,366 मिलते। यानी एक किस्त बचाने के चक्कर में लगभग ₹5,500 का घाटा।
इसलिए अगर 5 साल पूरे होने में कुछ ही महीने बचे हैं और पैसों की ज़रूरत है, तो खाता तोड़ने से पहले अगला विकल्प ज़रूर देखिए।
(यह हिसाब कैसे किया, नीचे “हमने कैसे जाँचा और हिसाब कैसे किया” बॉक्स में देखिए।)
RD पर लोन: तोड़ने से बेहतर कब?
Post Office RD पर डाकघर ख़ुद लोन देता है:
- खाता कम से कम 1 साल चला हो और 12 मासिक किस्तें जमा हों।
- लोन जमा की गई रकम के 50% तक मिलता है (ब्याज मिलाकर नहीं), ₹10 के गुणक में।
- ब्याज साधारण (simple) लगता है, जो RD दर से 2 प्रतिशत अंक ज़्यादा है। यानी अभी 6.7% + 2% = 8.7%।
- लोन एक साथ या बराबर मासिक किस्तों में चुका सकते हैं।
- न चुकाया तो बकाया रकम खाता बंद होने पर मिलने वाली रकम से कट जाती है।
एक ज़रूरी बात: Post Office RD को किसी बैंक के पास गिरवी रखकर लोन नहीं मिलता। NSC और Post Office Time Deposit की योजनाओं में गिरवी रखने का प्रावधान है, RD की योजना में नहीं। इंटरनेट पर “RD पर 90% तक लोन” वाली बातें बैंक की अपनी RD के लिए हैं।
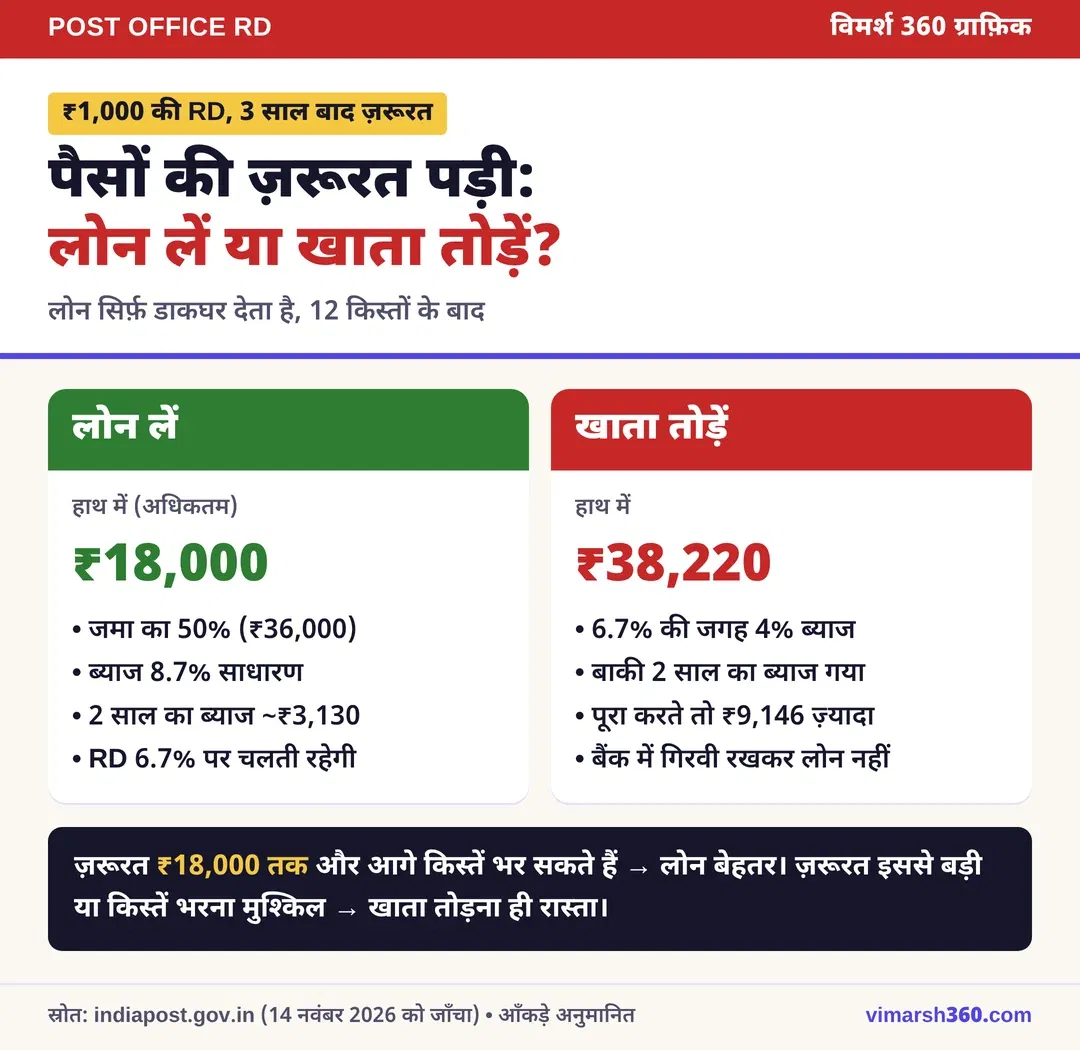
हिसाब से समझिए (₹1,000 की RD, 3 साल बाद ज़रूरत पड़ी):
| विकल्प | हाथ में कितना | कीमत |
|---|---|---|
| खाता तोड़ें | लगभग ₹38,220 | 6.7% की जगह 4%; बाकी 2 साल का ब्याज भी गया |
| लोन लें | अधिकतम ₹18,000 (₹36,000 जमा का 50%) | 2 साल में लगभग ₹3,130 ब्याज, पर RD 6.7% पर चलती रहेगी |
(लोन की असली रकम और ब्याज अपने डाकघर से पक्का कर लीजिए; ऊपर अनुमानित हिसाब है।)
सीधी बात: ज़रूरत ₹18,000 या उससे कम है और आप आगे की किस्तें भर सकते हैं, तो लोन बेहतर है। ज़रूरत इससे बड़ी है या किस्तें भरना मुश्किल है, तो खाता तोड़ना ही रास्ता है।
एडवांस जमा पर छूट
अगर आपके पास एक साथ पैसा है, तो RD की किस्तें 5 साल तक एडवांस में भरी जा सकती हैं, और इस पर छूट (rebate) मिलती है। ₹100 की RD पर:
- एक महीने में 6 से 11 किस्तें एडवांस भरीं: ₹10 छूट
- 12 या ज़्यादा किस्तें: हर 12 पर ₹40, और बची किस्तें कम से कम 6 हों तो उन पर ₹10
उदाहरण: ₹1,000 की RD में 12 किस्तें एडवांस भरीं, तो छूट ₹40 × 10 = ₹400।
पर याद रखिए: एडवांस वाली अवधि पूरी होने तक खाता जल्दी बंद नहीं हो सकता। जिनकी आमदनी अनियमित है, जैसे दुकानदार या किसान, उनके लिए यह किस्त छूटने से बचने का भी अच्छा तरीका है।
कौन खाता खोल सकता है और कैसे?
India Post के अनुसार:
- भारत का निवासी नागरिक (NRI नहीं)।
- अकेला वयस्क, या अधिकतम 3 वयस्कों का joint खाता। Joint A में सभी मिलकर खाता चलाते हैं; Joint B में कोई भी एक चला सकता है।
- नाबालिग की ओर से अभिभावक, और 10 साल से बड़ा नाबालिग अपने नाम पर ख़ुद भी।
- एक व्यक्ति के नाम पर कितने भी RD खाते खोले जा सकते हैं।
- 18 साल पूरे होने पर नाबालिग को नया फ़ॉर्म और KYC देकर खाता वयस्क खाते में बदलवाना होता है।
खाता कैसे खुलेगा: डाकघर में फ़ॉर्म, KYC (आधार, PAN, फ़ोटो) और पहली किस्त के साथ। अगर आपका Post Office Savings Account है और Net Banking या Mobile Banking चालू है, तो RD ऑनलाइन भी खुल सकती है। पहली किस्त खाता खोलते समय ही भरनी होती है, और वही रकम आगे हर महीने की किस्त बनती है।
ऑनलाइन RD: डाकघर गए बिना किस्त कैसे भरें
- डाकघर में Post Office Savings Account होना ज़रूरी है (इंटरनेट बैंकिंग के लिए यह पहली शर्त है)।
- डाकघर में फ़ॉर्म भरकर Net Banking / Mobile Banking चालू करवाइए (ebanking.indiapost.gov.in)।
- Net Banking से RD खाता खोल सकते हैं और हर महीने किस्त जमा कर सकते हैं। IPPB खाताधारक IPPB ऐप से भी किस्त भर सकते हैं।
- हर किस्त के बाद e-passbook में एंट्री देख लीजिए।
(ऑनलाइन सेवाओं के स्टेप बदलते रहते हैं; ताज़ा जानकारी अपने डाकघर या ऐप से जाँच लीजिए।)
5 साल बाद क्या करें?
| विकल्प | क्या होगा |
|---|---|
| पैसा निकाल लें | पूरी मैच्योरिटी रकम मिलेगी |
| 5 साल और बढ़ाएँ, किस्तें जारी | आवेदन (Form-4) देकर; हर महीने वही किस्त; बढ़ी अवधि में भी किस्त छूटने और एडवांस के वही नियम |
| बिना किस्त के खाता रखें | मैच्योरिटी रकम 5 साल तक खाते में रख सकते हैं, उस पर ब्याज मिलता रहता है |
| बढ़ी अवधि में बीच में बंद करें | पूरे हुए सालों का ब्याज योजना की तालिका के हिसाब से, और अधूरे साल के पूरे महीनों पर Savings दर का ब्याज |
Decision Framework: Post Office RD, बैंक RD या SIP?
| बात | Post Office RD | बैंक RD | SIP (म्यूचुअल फ़ंड) |
|---|---|---|---|
| सुरक्षा | सरकार की गारंटी | DICGC बीमा (नीचे देखें) | बाज़ार का जोखिम, घाटा भी संभव |
| रिटर्न | 6.7% तय | बैंक के हिसाब से, बुज़ुर्गों को ज़्यादा | तय नहीं |
| जल्दी निकासी | 3 साल बाद, 4% पर | आम तौर पर कभी भी, जुर्माने के साथ | कभी भी (कुछ फ़ंड में exit load) |
| ₹1,000/माह, 5 साल | ₹71,366 | लगभग ₹71,900 (7% मानकर) | नीचे देखें |
DICGC बीमा का मतलब: बैंक डूबने पर ₹5 लाख तक की वापसी की गारंटी है, पर यह सीमा हर जमाकर्ता के लिए, एक बैंक में, उसके सभी खातों (Savings, FD, RD) को मिलाकर है, हर खाते के लिए अलग से नहीं।
SIP पर एक साफ़ बात: अगर कोई फ़ंड 5 साल में औसतन 10–12% सालाना रिटर्न दे, तो ₹1,000 की SIP लगभग ₹78,000–₹82,500 बन सकती है। पर यह सिर्फ़ मान लिया गया आँकड़ा है, कोई वादा नहीं। म्यूचुअल फ़ंड का रिटर्न तय नहीं होता; 5 साल में रिटर्न इससे बहुत कम भी हो सकता है, और बाज़ार गिरा तो जमा रकम से कम भी।
किसके लिए क्या:
- पैसा 5 साल तक नहीं छूना और ज़रा भी जोखिम नहीं चाहिए: Post Office RD।
- बीच में पैसा निकलने की संभावना है: बैंक RD, क्योंकि Post Office RD 3 साल तक बंद नहीं होती।
- 5 साल या ज़्यादा का लक्ष्य, और बाज़ार के उतार-चढ़ाव से घबराहट नहीं: SIP का एक हिस्सा।
बुज़ुर्गों के लिए: Post Office RD में सीनियर सिटिज़न के लिए कोई अलग या ज़्यादा दर नहीं है; India Post की साइट पर RD की एक ही दर है। बुज़ुर्गों के लिए बैंक RD या Senior Citizens Savings Scheme (SCSS) की दर देख लेना बेहतर है।
Reality Check
- टैक्स: RD का ब्याज आपकी आय में जुड़ता है और आपके टैक्स स्लैब के हिसाब से उस पर टैक्स लगता है। इस पर 80C जैसी कोई छूट नहीं मिलती।
- महँगाई: अगर महँगाई 5% के आसपास रहे, तो 6.7% में से असली बढ़त करीब 1.5–2% ही बचती है। टैक्स कटने के बाद यह और कम हो सकती है। RD पैसा सुरक्षित रखने का ज़रिया है, अमीर बनने का नहीं।
- दर बदलती है: नया खाता खोलने पर उस तिमाही की दर लगेगी, जो 6.7% से कम या ज़्यादा हो सकती है।
हमने कैसे जाँचा और हिसाब कैसे किया
नियम कहाँ से लिए: सभी नियम (किस्त की तारीख, जुर्माना, एडवांस छूट, लोन, जल्दी बंद करना, परिपक्वता, पात्रता) India Post की आधिकारिक साइट (indiapost.gov.in → Saving Schemes → RD → View details) से 14 नवंबर 2026 को पढ़े गए, और वित्त मंत्रालय की RD योजना 2019 की अधिसूचना से मिलाए गए।
मैच्योरिटी का हिसाब: 6.7% सालाना दर, हर तिमाही compounding, 60 किस्तें, और यह मानकर कि हर किस्त समय पर जमा हुई। पहली किस्त पर 60 महीने का ब्याज, दूसरी पर 59 महीने का, और इसी तरह आख़िरी किस्त पर 1 महीने का ब्याज जोड़ा गया। ₹1,000 और ₹5,000 वाले आँकड़े India Post की ब्याज तालिकाओं के अनुरूप हैं; passbook में कुछ रुपये का फ़र्क़ rounding की वजह से हो सकता है।
जल्दी बंद करने का हिसाब: हर किस्त पर, जितने महीने वह खाते में रही, उतने महीने का 4% सालाना साधारण ब्याज जोड़ा गया। योजना के नियम में यह साफ़ नहीं लिखा कि यह ब्याज साधारण होगा या compound, इसलिए ये आँकड़े अनुमानित हैं; compound मानने पर रकम लगभग ₹80–₹400 ज़्यादा बनती है।
लोन का हिसाब: जमा रकम का 50%, 8.7% सालाना साधारण ब्याज, पूरे बाकी समय के लिए।
तुलना के आँकड़े: बैंक RD के लिए 7% और SIP के लिए 10–12% सिर्फ़ उदाहरण के लिए माने गए हैं; ये किसी बैंक या फ़ंड की असली दर नहीं हैं।
आम गलतियाँ
- किस्त की आख़िरी तारीख (15 तारीख या महीने का आख़िरी कामकाजी दिन) भूल जाना।
- चौथी किस्त छूटने के बाद 2 महीने की खिड़की को नज़रअंदाज़ करना।
- 5 साल पूरे होने से कुछ महीने पहले खाता तोड़ देना, जबकि लोन से काम चल सकता था।
- nomination न करवाना।
- agent को नकद देकर रसीद न लेना, और passbook महीनों तक न देखना।
- एडवांस किस्तें भरकर यह भूल जाना कि उस अवधि में खाता बंद नहीं हो सकता।
Fraud Warning
- “डाकघर की RD पर 9% ब्याज” या “दोगुना पैसा” जैसे वादे झूठे हैं। दर सरकार तय करती है और indiapost.gov.in पर दिखती है।
- किसी को भी नकद देने पर रसीद ज़रूर लीजिए, और उसी दिन passbook में एंट्री करवाइए।
- कोई फ़ोन पर OTP, PIN या ऐप का पासवर्ड माँगे, तो बिल्कुल न दें; डाकघर कभी नहीं माँगता।
60 सेकंड का Self Check
- क्या मैं अगले 5 साल हर महीने यह रकम तय तारीख तक भर पाऊँगा?
- क्या अगले 3 साल में इस पैसे की ज़रूरत पड़ सकती है? (अगर हाँ, तो बैंक RD पर विचार करें।)
- क्या मैंने nomination करवाया है?
- क्या मेरे पास किस्त की तारीख का रिमाइंडर है?
- क्या मुझे पता है कि ज़रूरत पड़ने पर तोड़ने की जगह जमा का 50% लोन ले सकता हूँ?
अक्सर पूछे जाने वाले सवाल
Post Office RD की ब्याज दर अभी कितनी है?
6.7% सालाना, तिमाही compounding के साथ (indiapost.gov.in, 30 अक्टूबर 2026 को अपडेट)।
₹5,000 महीने की RD 5 साल में कितनी बनेगी?
लगभग ₹3,56,829, जिसमें ₹3,00,000 आपका जमा और ₹56,829 ब्याज है।
क्या एक से ज़्यादा RD खाते खोल सकते हैं?
हाँ, अपने नाम पर या किसी के साथ joint, कितने भी खाते खोले जा सकते हैं।
क्या Post Office RD पर बैंक से लोन मिलता है?
नहीं। लोन सिर्फ़ डाकघर देता है, जमा का 50% तक।
5 साल बाद खाता बढ़ाया तो ब्याज किस दर पर?
बढ़ी अवधि में पूरे हुए सालों पर योजना की तालिका के हिसाब से ब्याज मिलता है, और अधूरे साल के महीनों पर Savings दर। बढ़ाने से पहले डाकघर से उस समय की दर पक्की कर लीजिए।
आपका अगला कदम
ऊपर के calculator में अपनी मासिक रकम और खाता खोलने की तारीख डालकर देखिए कि 5 साल में कितना बनेगा, और बीच में तोड़ने पर कितना घटेगा। अगर अगले 3 साल में पैसों की ज़रूरत की ज़रा भी संभावना है, तो पहले बैंक RD की दर देखिए, फिर फ़ैसला कीजिए।
स्रोत:
- India Post – Saving Schemes, National Savings Recurring Deposit Account (RD): indiapost.gov.in/banking-services/savings (ब्याज दर, पात्रता, किस्त की तारीख, जुर्माना, एडवांस जमा, लोन, जल्दी बंद करना, परिपक्वता; 14 नवंबर 2026 को जाँचा)
- National Savings Recurring Deposit Scheme, 2019 – वित्त मंत्रालय अधिसूचना G.S.R. 918(E), 12 दिसंबर 2019 (India Post पर PDF)
- National Savings Certificates (VIII Issue) Scheme, 2019 और National Savings Time Deposit Scheme, 2019 (गिरवी रखने के प्रावधान की तुलना के लिए)
- DICGC – जमा बीमा की जानकारी: dicgc.org.in
Disclaimer: यह लेख केवल जानकारी के लिए है, निवेश की सलाह नहीं। ब्याज दरें और नियम सरकार बदल सकती है; निवेश से पहले अपने डाकघर या indiapost.gov.in पर ताज़ा जानकारी जाँच लें। तालिकाओं के आँकड़े लेखक के अनुमानित हिसाब हैं।
तथ्य आपके सामने, फ़ैसला आपका।
दीपक चौधरी एक वरिष्ठ पत्रकार और Vimarsh360 के
Founder-Editor हैं। इन्हें पत्रकारिता में 8+ वर्षों का
अनुभव है। Economics Honours और Psychology की
पृष्ठभूमि के साथ ये व्यक्तिगत वित्त, करियर मार्गदर्शन
और आर्थिक विश्लेषण पर हिंदी में लिखते हैं।
पूर्व में The Inside News से जुड़े रहे हैं।
1 thought on “Post Office RD Calculator 2026: ₹500, ₹1,000, ₹2,000 महीने से कितना बनेगा, और पहले तोड़ा या किस्त छूटी तो कितना घाटा?”